
無料でダウンロード(登録なし)
このテンプレートで毎月作る作業は、まるごと任せることもできます。データや写真を送るだけで、御社の書式に合わせてこちらで作ります。まずは1回分を無料でお作りします。
Microsoft 365・Excel 2016 以降と Google スプレッドシート(PowerPoint は Google スライド)で開けます。社内で自由に書き換えて使ってください(再配布・販売はご遠慮ください)。
毎月の作成の管理には、作成進捗の管理表や送る前のチェックリスト(お役立ち資料・無料)も使えます。
記入例(数字・社名は架空)
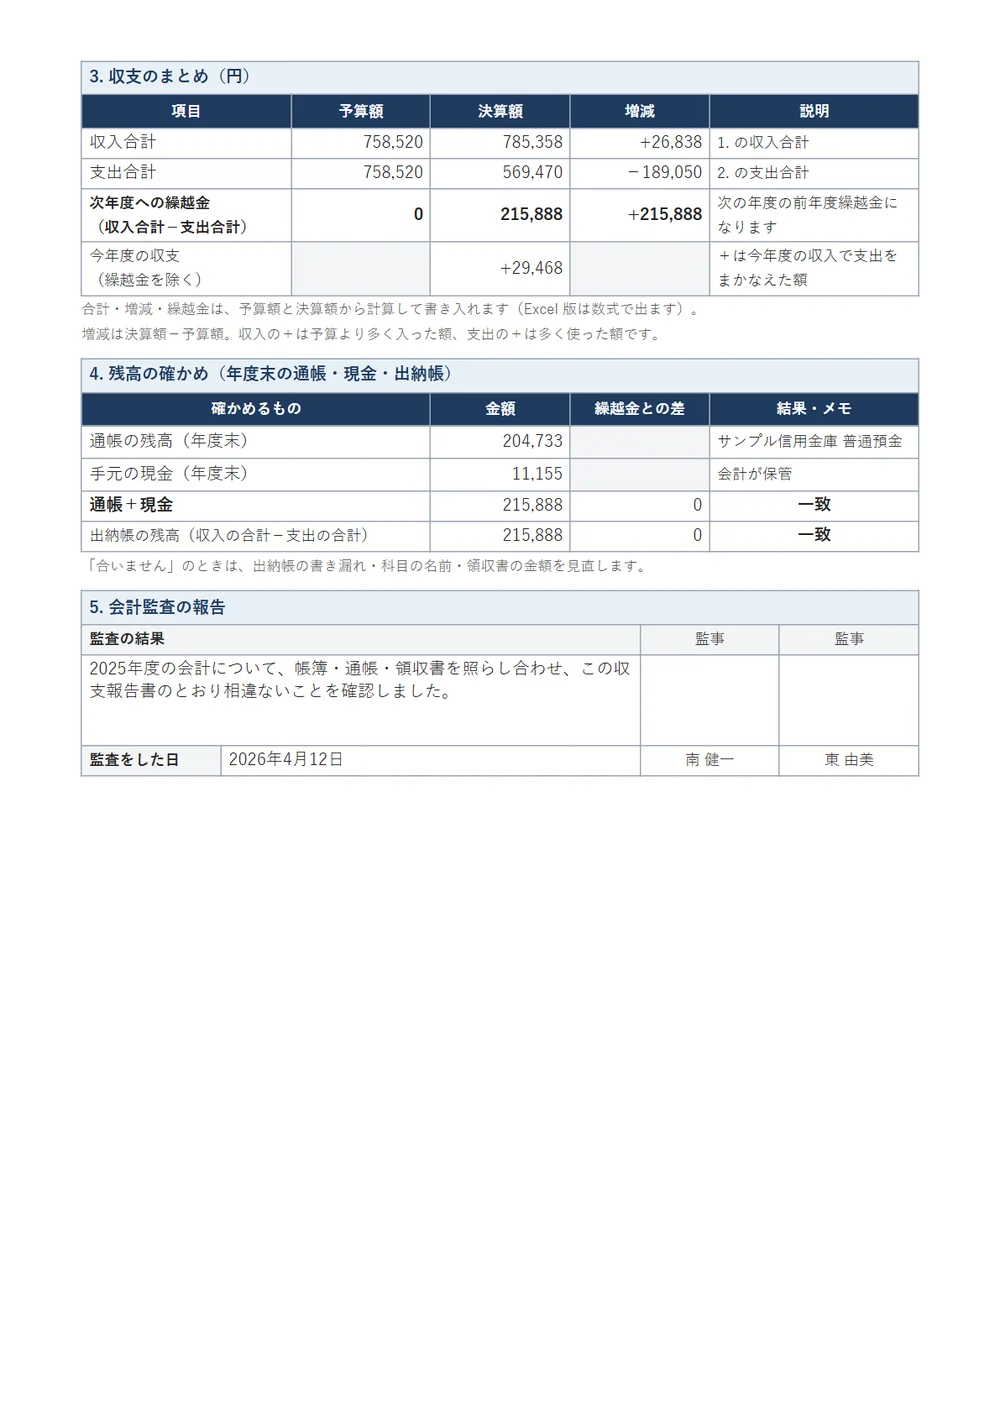
このテンプレートのポイント
- 町内会・自治会・PTA・サークル・社内のクラブ・イベントの実行委員会などが、会員に会計を報告するための型です。政治資金の収支報告書や、法人の決算書類には使えません
- Excelは3シートです。収支報告書(収入の部・支出の部・収支のまとめ・残高の確かめ・会計監査の報告)、出納帳、次年度の予算書
- 出納帳に日付・科目・金額を入れると、収支報告書の決算額が科目ごとに集計され、予算との増減、次年度への繰越金、今年度の収支(繰越金を除く)が数式で出ます
- 年度末の通帳の残高と手元の現金を入れると、次年度への繰越金と合っているかが「一致」「合いません」で出ます。出納帳の科目の打ち間違いも、ここで見つかります
- 記入例は、120世帯の町内会の1年分です(架空)。総会で配るWord版(A4縦2ページ)があり、活動報告書のテンプレートの記入例と同じ団体・同じ年度にしています
このテンプレートは、町内会・自治会・PTA・サークル・社内のクラブ・イベントの実行委員会などが、会員に会計を報告するためのものです。政治資金の収支報告書(政治資金規正法 第12条で、選挙管理委員会か総務大臣に出すもの)、NPO法人・公益法人・会社の決算書類のように法令で中身が決まる書類、補助金の実績報告、確定申告などの税務には使えません。
収支報告書とは、団体の1年(または1回の行事)の収入と支出を科目ごとにまとめ、残ったお金をいくら次に繰り越すかを、会員に報告する書類です。町内会やPTAでは「決算報告書」「収支決算報告書」「会計報告書」とも呼び、総会で活動報告と一緒に出して承認を受けます。会員が知りたいのは「会費が何に使われたか」「予算どおりだったか」「お金は帳簿どおりに残っているか」の3つです。
このテンプレートは、収支報告書をA4縦1枚(Wordは2ページ)にまとめたものです。予算額と決算額を並べて増減を出し、差の大きい科目は摘要の欄で説明します。Excelには、1年分のお金の出入りを書く出納帳と、次年度の予算書のシートも入れました。出納帳に入れた金額が収支報告書の決算額に科目ごとに集計されるので、年度末に電卓で足し直す手間がなくなります。
テンプレートの中身(Excel 3シート・Word 2ページ)
| シート | 書くこと | 数式で出ること |
|---|---|---|
| 収支報告書(A4縦1枚) | 団体名、会計期間、作成日、作成者/収入の部・支出の部(科目・予算額・摘要)/年度末の通帳の残高と手元の現金/監査の結果・監査をした日・監事の印 | 決算額(出納帳から科目ごと)、増減、収入合計・支出合計、次年度への繰越金、今年度の収支、残高の確かめ(一致・合いません) |
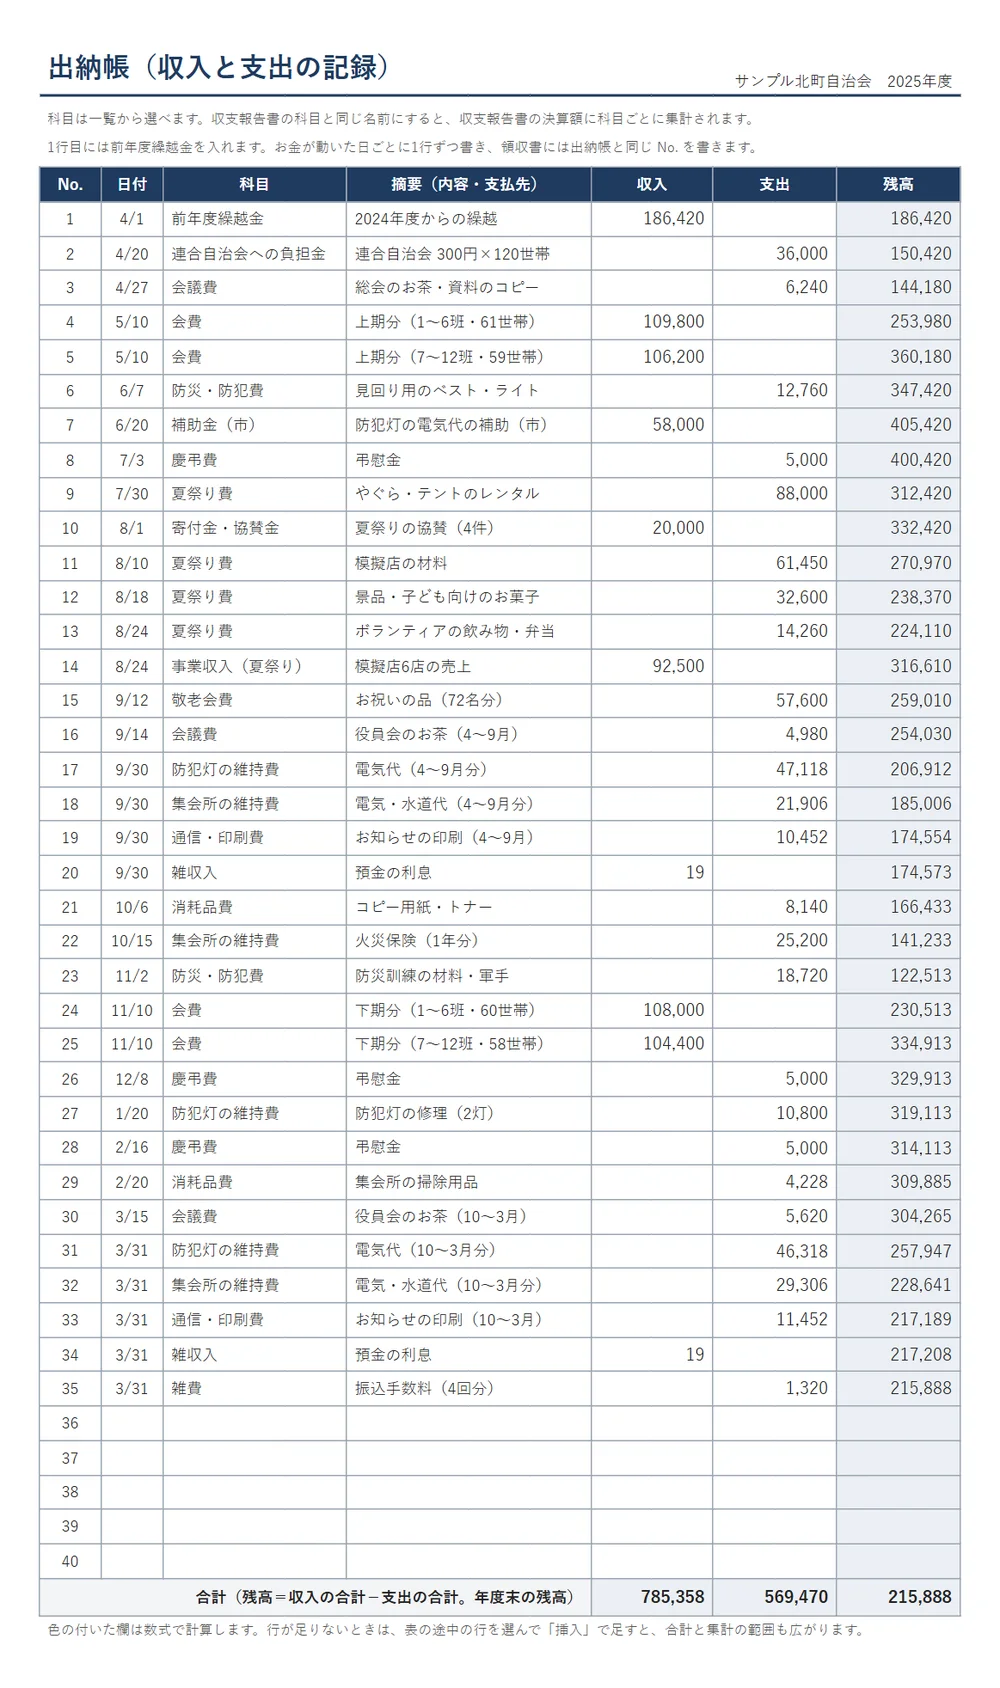
| 出納帳(A4縦・行の数しだい) | No.、日付、科目(一覧から選ぶ)、摘要(内容・支払先)、収入、支出 | 1行ごとの残高、収入・支出の合計、年度末の残高 |
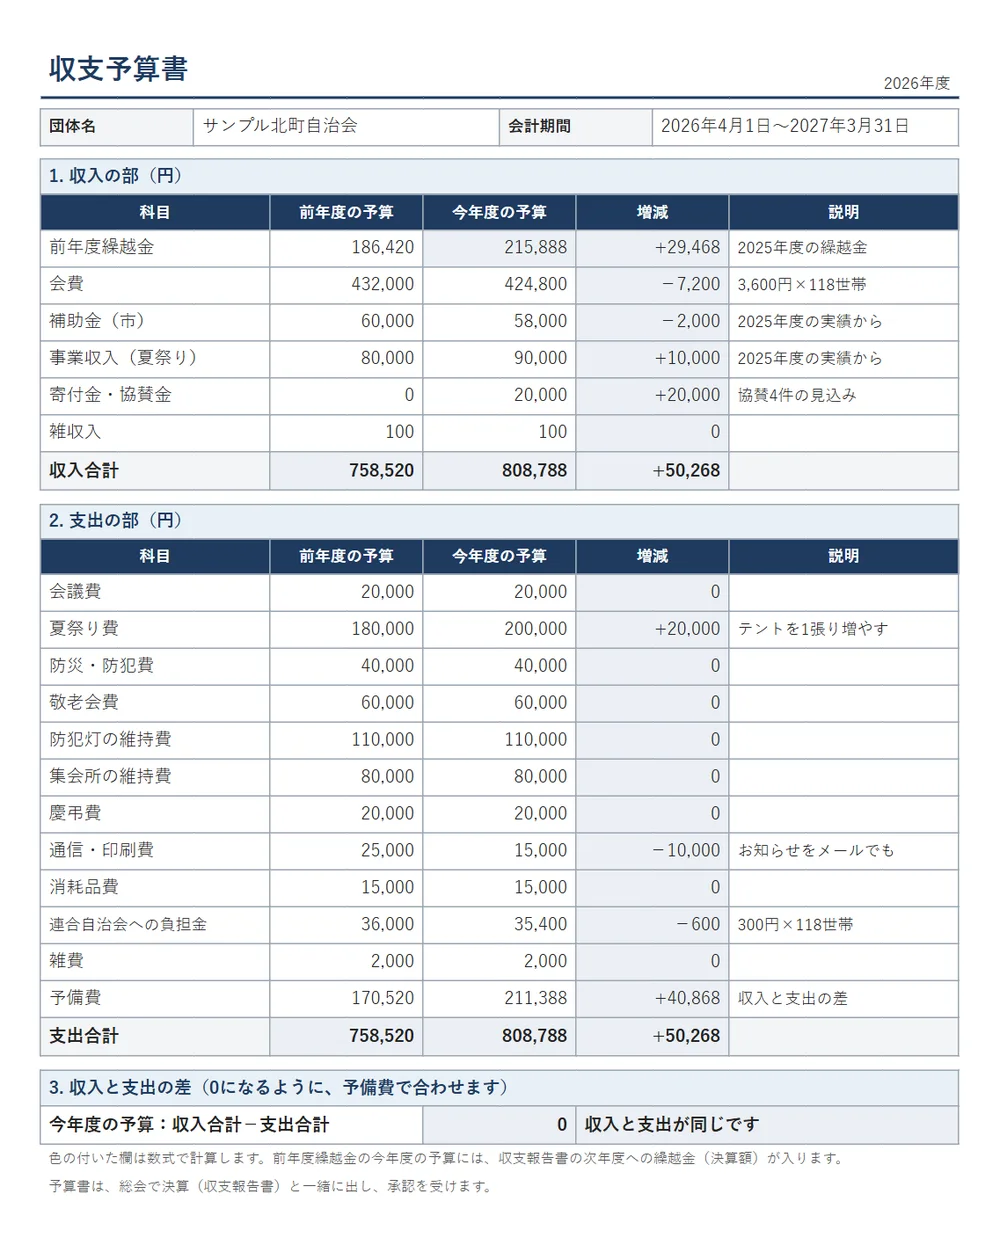
| 予算書(次年度・A4縦1枚) | 科目、前年度の予算、今年度の予算、説明 | 前年度繰越金(収支報告書の次年度への繰越金)、増減、合計、収入と支出の差(0になっているか) |
空欄のファイルの科目は、どの団体でも使う科目だけを入れています。収入は前年度繰越金・会費・補助金・助成金・事業収入・寄付金・協賛金・雑収入、支出は会議費・事業費・通信・印刷費・消耗品費・慶弔費・負担金・雑費・予備費です。団体の行事に合わせて、空いた行に科目を足したり、名前を書き換えたりして使います。出納帳は60行です。
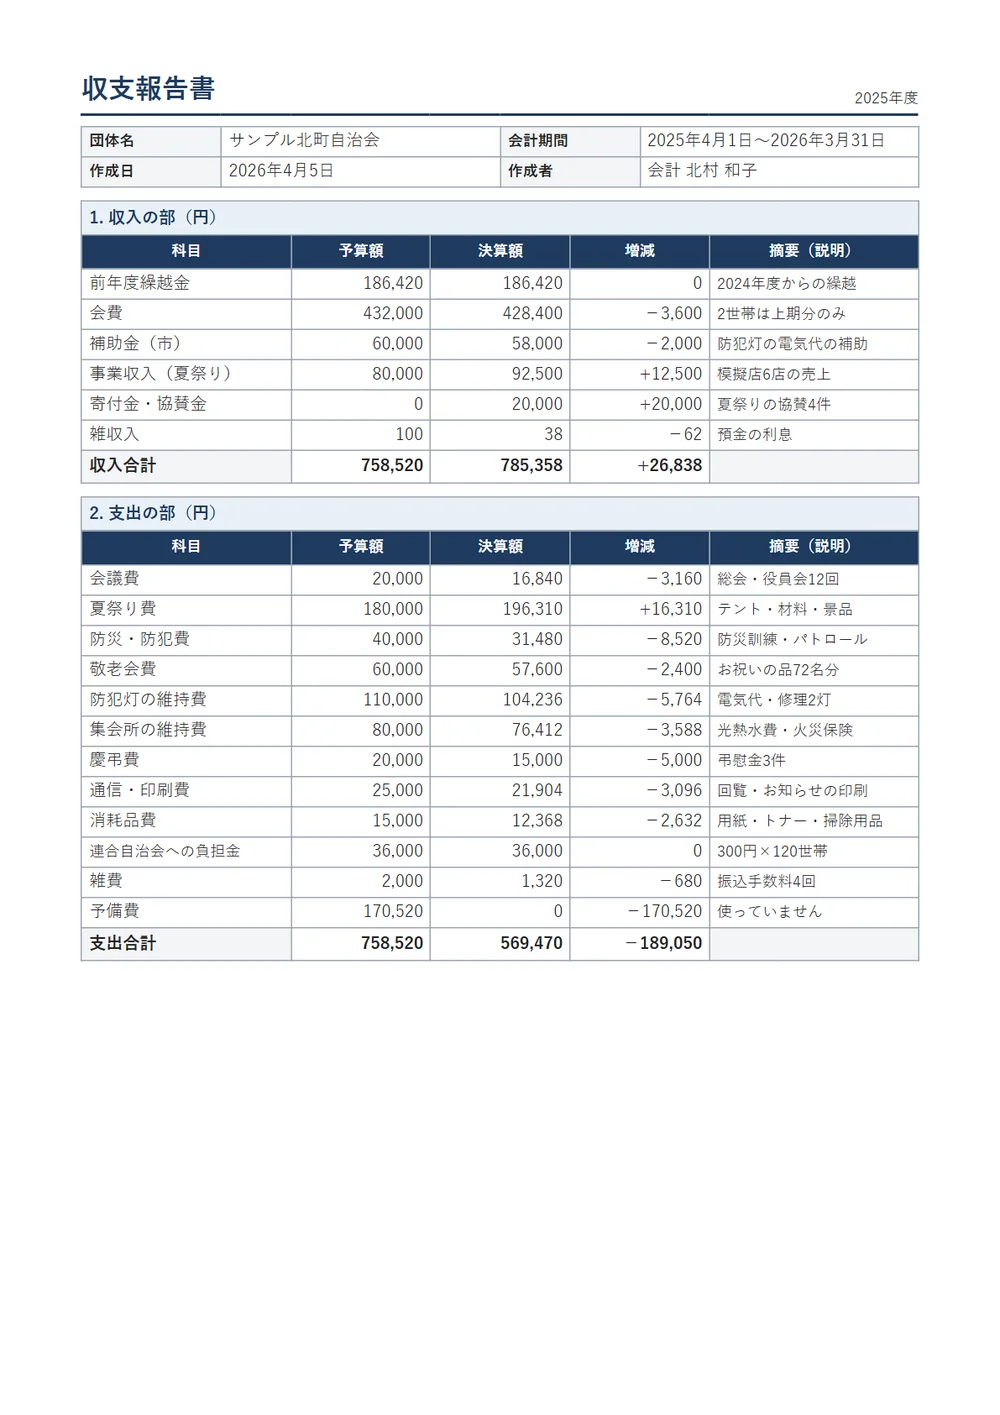
Word版は、収支報告書のシートと同じ欄をA4縦2ページにしたものです。1ページ目に収入の部と支出の部、2ページ目に収支のまとめ・残高の確かめ・会計監査の報告を置いています。総会の資料として印刷して配る形です。Word版には数式がないので、合計と増減は計算して書き入れます。
数式で計算すること
Excel版は、色の付いた欄に数式が入っています。入力するのは白い欄だけです。
| 欄 | 計算のしかた |
|---|---|
| 決算額 | 出納帳の、その科目の収入(支出)の合計。出納帳にその科目の行がなく、予算額があるときは0 |
| 増減 | 決算額−予算額。収入の+は予算より多く入った額、支出の+は予算より多く使った額 |
| 収入合計・支出合計 | 科目の行の合計 |
| 次年度への繰越金 | 収入合計−支出合計 |
| 今年度の収支(繰越金を除く) | 収入合計−前年度繰越金−支出合計。+なら、今年度の収入で支出をまかなえた |
| 残高の確かめ | 通帳の残高+手元の現金、出納帳の年度末の残高を、それぞれ次年度への繰越金と比べ、差が0なら「一致」、0でなければ「合いません」 |
| 予算書の前年度繰越金 | 収支報告書の次年度への繰越金(決算額) |
| 予算書の収入と支出の差 | 今年度の予算の収入合計−支出合計。0なら「収入と支出が同じです」 |
出納帳から決算額を集計するので、出納帳の科目は、収支報告書の科目と同じ名前にします。出納帳の科目の欄は一覧から選べるようにしてあり、一覧にない科目も書き込めます。科目の名前を書き換えたときは、出納帳の同じ科目も書き換えます。名前がずれた行は集計から外れ、残高の確かめで「合いません」と出るので、見落としません。
出納帳を紙やほかのソフトでつけている団体は、収支報告書の決算額の欄に、数字を直接入れても使えます(その欄の数式は消えます)。増減・合計・繰越金・残高の確かめの数式は、そのまま動きます。
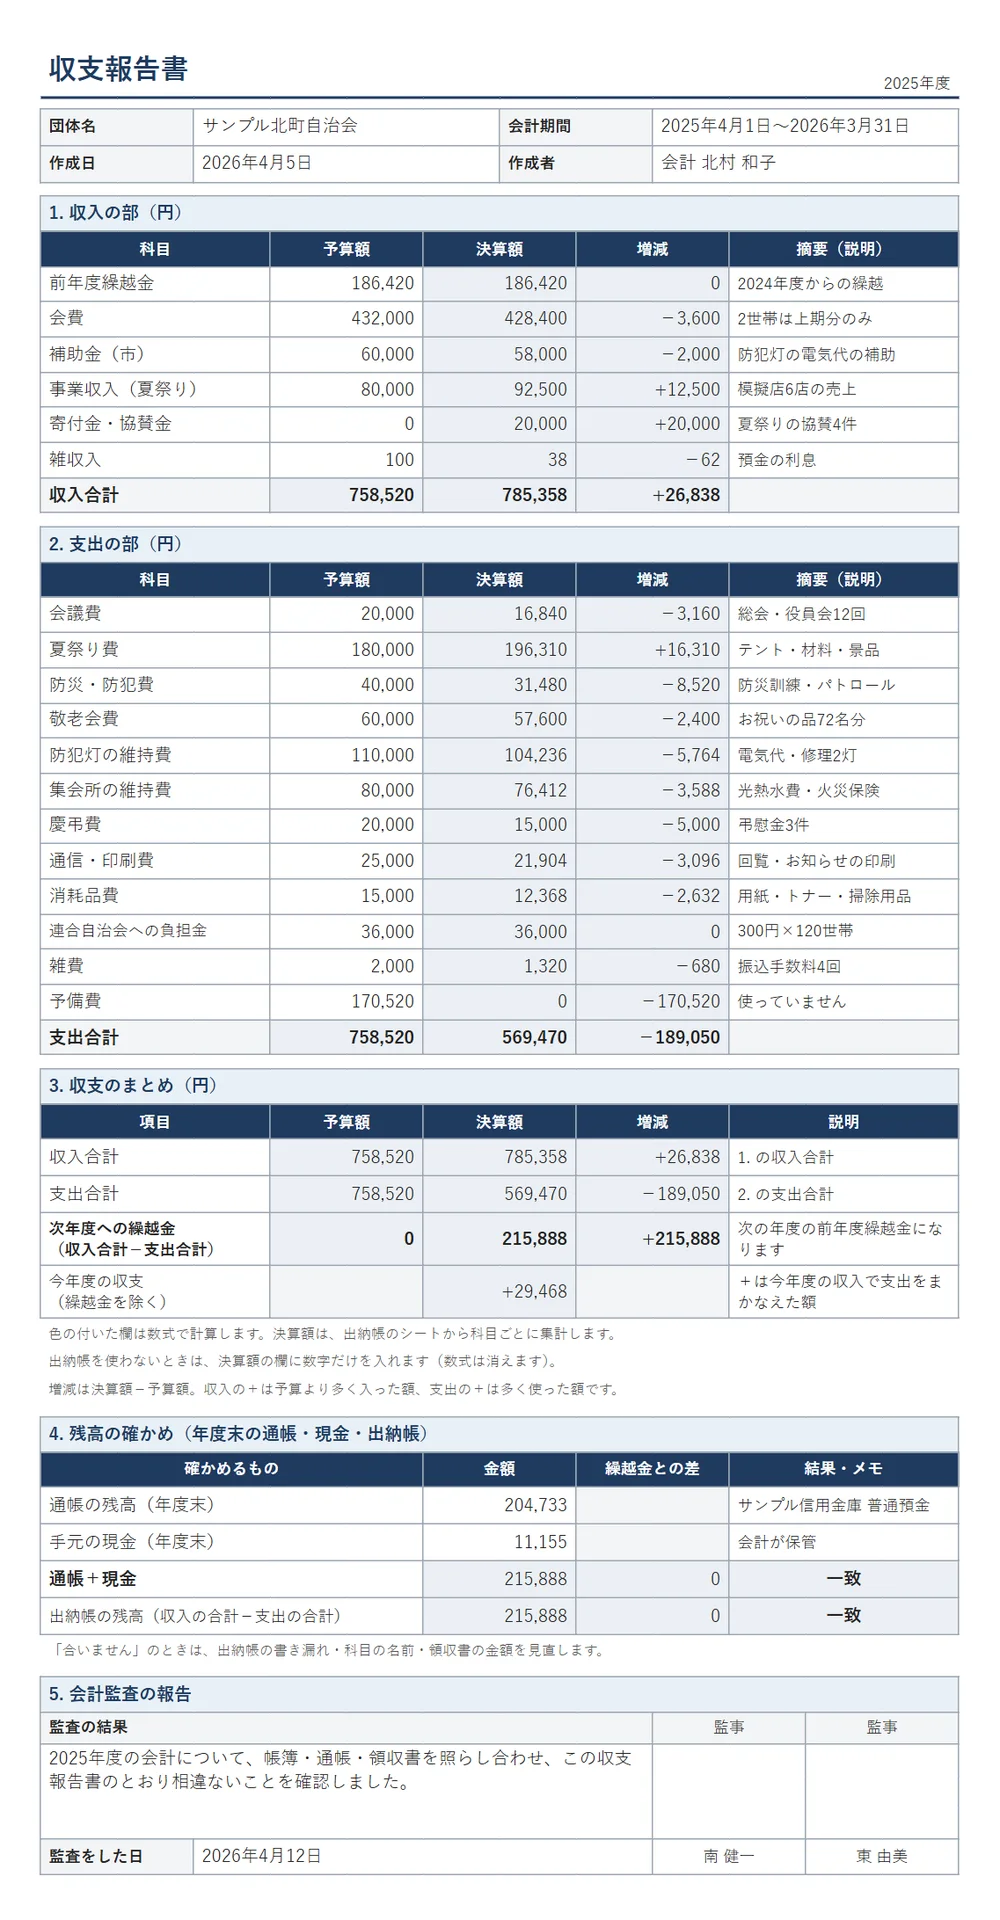
記入例:町内会の2025年度の収支報告
記入例は、架空の町内会「サンプル北町自治会」(120世帯・12班)の2025年度(2025年4月1日〜2026年3月31日)です。会費は年3,600円で、上期・下期の2回に分けて集めています。年度の途中で2世帯が転出し、下期の会費は118世帯分でした。
収入の部(円)
| 科目 | 予算額 | 決算額 | 増減 | 摘要 |
|---|---|---|---|---|
| 前年度繰越金 | 186,420 | 186,420 | 0 | 2024年度からの繰越 |
| 会費 | 432,000 | 428,400 | −3,600 | 2世帯は上期分のみ |
| 補助金(市) | 60,000 | 58,000 | −2,000 | 防犯灯の電気代の補助 |
| 事業収入(夏祭り) | 80,000 | 92,500 | +12,500 | 模擬店6店の売上 |
| 寄付金・協賛金 | 0 | 20,000 | +20,000 | 夏祭りの協賛4件 |
| 雑収入 | 100 | 38 | −62 | 預金の利息 |
| 収入合計 | 758,520 | 785,358 | +26,838 |
支出の部(円)
| 科目 | 予算額 | 決算額 | 増減 | 摘要 |
|---|---|---|---|---|
| 会議費 | 20,000 | 16,840 | −3,160 | 総会・役員会12回 |
| 夏祭り費 | 180,000 | 196,310 | +16,310 | テント・材料・景品 |
| 防災・防犯費 | 40,000 | 31,480 | −8,520 | 防災訓練・パトロール |
| 敬老会費 | 60,000 | 57,600 | −2,400 | お祝いの品72名分 |
| 防犯灯の維持費 | 110,000 | 104,236 | −5,764 | 電気代・修理2灯 |
| 集会所の維持費 | 80,000 | 76,412 | −3,588 | 光熱水費・火災保険 |
| 慶弔費 | 20,000 | 15,000 | −5,000 | 弔慰金3件 |
| 通信・印刷費 | 25,000 | 21,904 | −3,096 | 回覧・お知らせの印刷 |
| 消耗品費 | 15,000 | 12,368 | −2,632 | 用紙・トナー・掃除用品 |
| 連合自治会への負担金 | 36,000 | 36,000 | 0 | 300円×120世帯 |
| 雑費 | 2,000 | 1,320 | −680 | 振込手数料4回 |
| 予備費 | 170,520 | 0 | −170,520 | 使っていません |
| 支出合計 | 758,520 | 569,470 | −189,050 |
収支のまとめと残高の確かめ(円)
| 項目 | 金額 | 見方 |
|---|---|---|
| 次年度への繰越金(785,358−569,470) | 215,888 | 2026年度の予算書の前年度繰越金になります |
| 今年度の収支(繰越金を除く) | +29,468 | 2025年度の収入だけで、支出をまかなえました |
| 通帳の残高+手元の現金(204,733+11,155) | 215,888 | 次年度への繰越金と一致 |
| 出納帳の年度末の残高 | 215,888 | 次年度への繰越金と一致 |
予算は、予備費で収入と支出を同じ額にそろえて立てているため、予算の次年度への繰越金は0です。決算では予備費を使わなかったので、その分が繰越金に残っています。
出納帳の記入例は35行で、4月1日の前年度繰越金から3月31日の振込手数料まで、日付の順に入れています。予算書のシートには、2026年度の予算(収入合計808,788円、予備費211,388円)を入れました。団体名・世帯数・金額・人名・金融機関の名前はすべて架空です。
収支報告書の書き方:項目ごとに
会計期間と科目
会計期間は、規約で決めた年度の初めと終わりの日を書きます(4月1日〜3月31日の団体なら、2025年4月1日〜2026年3月31日のように年まで書きます)。1回きりの行事なら、行事の準備を始めた日から精算が終わった日までです。
科目は、前年度の収支報告書と予算書の科目にそろえます。年度ごとに科目の分け方が変わると、前年度と比べられなくなります。科目の名前は短くし、中身は摘要に書きます。「夏祭り費(テント・材料・景品・弁当)」ではなく、科目は「夏祭り費」、摘要に「テント・材料・景品」と書きます。
収入の部
1行目に前年度繰越金を書き、前年度の収支報告書の「次年度への繰越金」と同じ額にします。ここが前年度と食い違うと、会員から最初に質問が出ます。続けて、会費、補助金・助成金、事業収入(行事の売上など)、寄付金・協賛金、雑収入(預金の利息など)を書きます。
会費は、何円×何世帯(何人)分かを摘要に書くと、予算との差の理由が伝わります。記入例は、2世帯が年度の途中で転出したため、予算より3,600円少なくなりました。補助金の実績報告を求められたときは、補助金を出した市区町村などの様式で、別に出します。
支出の部と予備費
行事ごとの費用と、毎年かかる費用(電気代・保険・負担金など)を分けて書きます。予備費は、予算を立てるときに収入と支出の差を入れておく科目です。決算では、予備費から実際に払ったものがあれば、その科目に振り分けて書きます。記入例は予備費を使わなかったので、決算額は0です。
増減と摘要:差の大きい科目を説明する
増減の欄は決算額−予算額です。総会で説明が要るのは、増減の大きい科目です。差が出た理由を、摘要の欄か、表の下の説明に1文で書きます。
- 夏祭り費は、予算より16,310円多く使いました。模擬店を前年度より1店増やし、材料費が増えたためです。協賛金20,000円を受け、売上も予算より12,500円多くなっています
- 防災・防犯費は、予算より8,520円少なくなりました。パトロール用のベストを、前年度の残りで足りる分は買わなかったためです
「物価高のため」「予定より多かったため」だけでは、何が多かったのかがわかりません。数量や回数を添えます。
次年度への繰越金と今年度の収支
次年度への繰越金は、収入合計−支出合計です。前年度繰越金を収入に入れているので、この額が、年度末に団体に残っているお金になります。
繰越金が増えたか減ったかだけでは、今年度の収入で足りたのかがわかりません。「今年度の収支(繰越金を除く)」の行は、収入合計から前年度繰越金を引き、支出合計を引いた額です。+なら今年度の収入で支出をまかなえた、−なら前年度からの繰越金を取り崩したことを表します。記入例は+29,468円でした。
残高の確かめ:通帳・現金・出納帳
総会に出す前に、次年度への繰越金と、年度末に実際にあるお金が同じかを確かめます。3月31日(年度の最後の日)の通帳の残高と、会計が預かっている現金を数えて入れます。Excel版では、通帳+現金と、出納帳の年度末の残高のそれぞれが、次年度への繰越金と比べられ、「一致」か「合いません」が出ます。
「合いません」のときは、次の順に見直します。
- 預金の利息、振込手数料、口座振替の電気代など、通帳にだけ載っているお金の出入りを、出納帳に書き漏らしていないか
- 出納帳の科目の名前が、収支報告書の科目と同じか(出納帳の残高の行だけが「合いません」のときは、ここが多い)
- 領収書と出納帳の金額が同じか。1つの領収書を2回書いていないか
- 手元の現金を数え間違えていないか
会計監査の報告
規約で監事(会計監査)を置いている団体は、総会の前に、監事が帳簿・通帳・領収書を照らし合わせて確かめます。確かめた日と結果を書き、監事が印を押します。テンプレートには「帳簿・通帳・領収書を照らし合わせ、この収支報告書のとおり相違ないことを確認しました」の文を入れています。何を確かめるか、監事を何人置くかは、団体の規約に従います。
摘要・説明の例文
| 場面 | 例文 |
|---|---|
| 会費が予算より少ない | 会費:2世帯が年度の途中で転出し、下期分(1,800円×2世帯)が入りませんでした |
| 行事の費用が予算より多い | 夏祭り費:模擬店を1店増やし、16,310円多くなりました。協賛金20,000円を受け、売上も12,500円多くなっています |
| 予定した行事をやめた | 研修旅行費:参加の申し込みが少なく中止したため、使っていません |
| 予備費を使った | 予備費から、集会所の雨どいの修理代22,000円を支出しました(役員会で承認) |
| 繰越金が大きく増えた | 予備費を使わなかったため、次年度への繰越金が29,468円増えました。2026年度は、集会所の修繕の積立を役員会で話し合います |
| 1回きりの懇親会 | 会費5,000円×28名=140,000円、飲食代132,000円、残った8,000円は次回の懇親会に繰り越します |
PTAなら「学年行事費」「広報紙の印刷費」、サークルなら「会場の使用料」「大会の参加費」のように、科目は団体の活動に合わせて名前を付けます。
よくある書き間違い
- 前年度繰越金が、前年度の報告書と合っていない:前年度の「次年度への繰越金」を写します。前年度の報告書を手元に置いてから書き始めます
- 予算額の列が、総会で承認された予算と違う:年度の途中で予算を変えたときは、変えたことと日付を表の下に書きます
- 増減の向きがばらばら:このテンプレートは、収入も支出も「決算額−予算額」です。前年度の報告書が「予算額−決算額」なら、どちらかにそろえ、表の下に書きます
- 利息や振込手数料を書き漏らす:金額は小さくても、通帳の残高と合わなくなります。通帳を1行ずつ出納帳と照らし合わせます
- 摘要が「その他」「諸経費」だけ:会員は何に使ったかを知りたいので、主な中身を2〜3語で書きます
総会に出すまでの流れ
- 年度の最後の日に、通帳を記帳し、手元の現金を数える
- 出納帳の書き漏れを直し、出納帳の残高と、通帳+現金を合わせる
- 収支報告書を作る(Excel版は、出納帳から決算額が集計される)。残高の確かめが「一致」になっているかを見る
- 監事に、帳簿・通帳・領収書と一緒に渡し、監査を受ける
- 活動報告書・収支報告書・監査の報告・次年度の活動計画と予算書を、総会の資料にまとめる
- 総会で承認を受けたら、収支報告書の次年度への繰越金を、新しい年度の出納帳の1行目(前年度繰越金)に写す
活動報告書は、活動報告書のテンプレートで作れます。記入例は、このページと同じ「サンプル北町自治会」の2025年度で、会計の報告の欄の数字(収入合計785,358円・支出合計569,470円・次年度への繰越金215,888円)は、この収支報告書と同じです。
ほかの書類との使い分け
| 作りたい書類 | 使うもの |
|---|---|
| 町内会・PTA・サークルの1年の会計を、総会で会員に報告する | このテンプレート |
| 1年の行事・活動と参加人数を、総会で会員に報告する | 活動報告書のテンプレート |
| 会社の毎月の損益を、予算・前年同月と比べて経営者に報告する | 月次決算報告書のテンプレート |
| 会社の科目ごとの予算と実績の差、年間の着地見込みを管理する | 予実管理表のテンプレート |
| 政治団体の収支報告書 | 選挙管理委員会・総務省の様式 |
| NPO法人の事業報告書・計算書類(特定非営利活動促進法 第28条・第29条) | 所轄庁(都道府県・指定都市)が示す様式 |
ほかのテンプレートは、報告書のテンプレートの一覧にまとめています。
毎月の報告書づくりを楽にするには
町内会やサークルの年に1回の収支報告は、このテンプレートで足ります。手間が積み上がるのは、会社で毎月同じ型で出す報告書です。月次の数字の転記と集計、前月や予算との比較、所見の文、体裁を整えることが、締めのたびに重なります。
おまかせレポートは、毎月の報告書や月次レポートを、御社の書式のまま作るサービスです。元のデータを共有ドライブに入れていただくだけで作り、人が元データと数字を突き合わせてから納品します。所見やコメントは下書きとしてお渡しし、御社で確認して、御社の名前で出していただきます。今お使いの報告書を1回分お預かりして、同じ型で作る無料のお試しも受け付けています。
よくある質問
Q.収支報告書と決算報告書は、何が違いますか?
町内会・PTA・サークルでは、どちらも1年の収入と支出を会員に報告する書類で、呼び方が違うだけのことがほとんどです。「収支決算報告書」「会計報告書」とも呼びます。会社の決算報告書(貸借対照表・損益計算書など)は別の書類で、このテンプレートでは作れません。
Q.前年度繰越金は、収入に入れますか?
このテンプレートは、収入の部の1行目に前年度繰越金を入れ、収入合計から支出合計を引いた額を次年度への繰越金にする形です。前年度繰越金を収入に入れず、別の行に書く団体もあります。今年度の収入だけで支出をまかなえたかは、「今年度の収支(繰越金を除く)」の行で見られます。前年度の報告書と同じ形にそろえてください。
Q.通帳の残高と次年度への繰越金が合わないときは、どこを見ますか?
出納帳の書き漏れ、預金の利息や振込手数料の書き漏れ、領収書と出納帳の金額の違い、出納帳の科目の打ち間違いの順に見直します。Excel版では、出納帳の科目が収支報告書の科目と1文字でも違うと集計されないため、「出納帳の残高」の行が「合いません」になります。
Q.会計監査の欄は、どの団体でも要りますか?
規約で監事(会計監査)を置いている団体では、監事が帳簿・通帳・領収書を確かめて印を押し、総会に出します。置くかどうか、何を確かめるかは、団体の規約に従います。監査の欄を使わないときは、Excelの行を消して使えます。
Q.社内のサークルや、1回きりの懇親会の会計にも使えますか?
使えます。社内のサークルなら、前の期からの繰越・会社の補助・部費を収入の部に入れます。1回きりの懇親会なら、予算額の列を空けたまま、会費を収入、飲食代や会場費を支出に入れれば、残った額が出ます。会社の補助の対象になる費用や精算の方法は、会社の決まりに従います。
ほかのテンプレート