この記事のポイント
- 予実差異のコメントとは、予算や前年と実績の差について、いくらずれたか・なぜずれたか・この先どうなるかを、数字に添えて書く短い文章です
- 型は「結果の数字(金額と率)→ 要因 → 今後の見込み・対応」の順で、1科目1〜3文。金額と率は両方書きます
- 売上・利益は実績が予算を上回ると有利差異、費用は下回ると有利差異です。費用の有利差異は「本当に減った」「時期がずれた」「売上に連動した」のどれかを書き分けます
- 書く科目はしきい値で先に絞ります。例えば「差額100万円以上、または予算比±5%以上」のように金額と率の両方で決め、累計や続いているずれも拾います
- 生成AIで下書きするときは、差額と率をExcelで計算してから渡し、人が数字の突き合わせと要因の裏取りをしてから出します
予実差異のコメントとは、予算や前年と実績の差について、いくらずれたか・なぜずれたか・この先どうなるかを、数字に添えて書く短い文章です。経営会議資料の損益の表や「差異の理由」のページに、科目ごとに1〜3文で書きます。
書き方の型は「結果の数字(金額と率)→ 要因 → 今後の見込み・対応」の3つです。この順で書くと、読んだ経営陣が「いくら?」「なぜ?」「来月は?」と聞き返さずに済みます。
資料全体の構成やページの作り方は経営会議資料の作り方に任せ、この記事ではコメントの書き方と例文33本、書く科目の絞り方、生成AIで下書きするときの確かめ方を扱います。
この記事は、月次レポートの作成代行(おまかせレポート)を提供している inovie株式会社 が書いています。例文の会社名と数字はすべて架空です。会計処理や税務の判断には触れません。
差異コメントの基本の型は?「結果の数字 → 要因 → 見込み・対応」
差異コメントは、次の3つを順に書きます。例は、経営会議資料のサンプル(架空の会社、2026年10月度)の営業利益です。
| 順 | 書くこと | 答える問い | 例(単位:百万円) |
|---|---|---|---|
| 1 | 結果の数字:何が、何と比べて、いくら(金額と率) | いくらずれた? | 営業利益は43.6で、予算を1.4(3.3%)上回りました。 |
| 2 | 要因:差を2〜3個に分け、大きい順に | なぜ? | 粗利の上振れ5.8が、販管費の超過4.4を上回ったためです。 |
| 3 | 今後の見込み・対応:一時的か続くか、次の手 | 来月は?どうする? | 累計は予算比98.9%で、あと2.6届いていません。下期の販管費の配分を見直す案を本日示します。 |
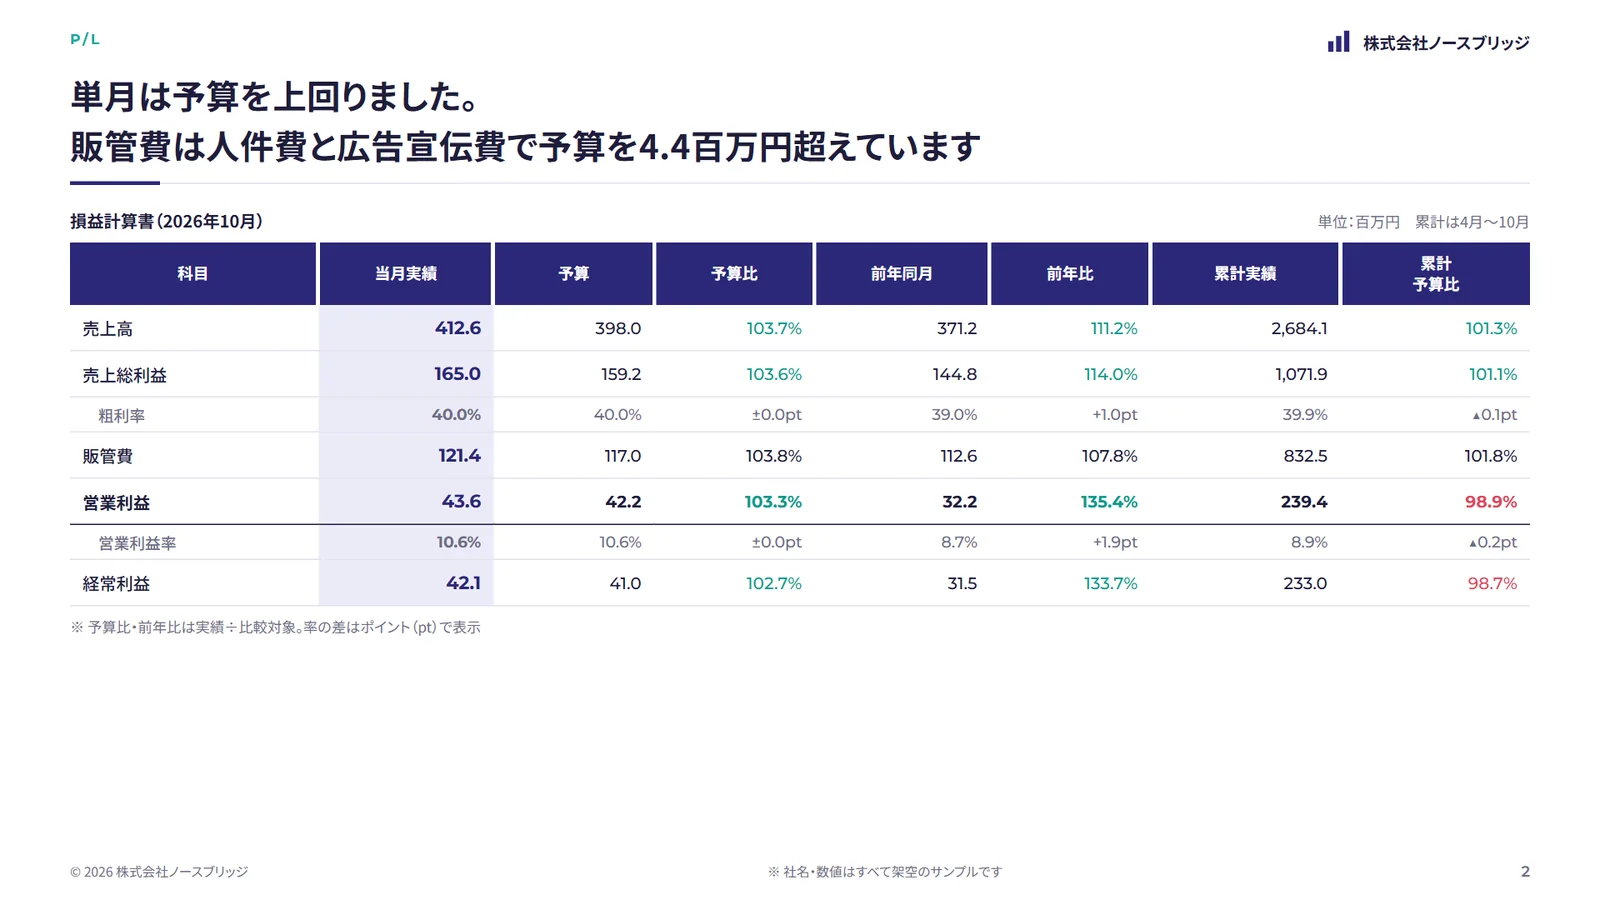
コメントの役目は、この表を読んでもわからない「なぜ」と「この先」を足すことです。
金額と率は両方書く
金額だけでは規模感が、率だけでは利益への影響の大きさがわかりません。1文目には「予算を14.6百万円(3.7%)上回りました」のように両方を入れます。
- 予算比は「実績÷予算」、差額は「実績−予算」と注記に書く。率どうしの差は「pt」で書く(39.0%→40.0%は「+1.0pt」)
- 前年比は、表では「111.2%」、文章では「前年同月比+11.2%」のように書き方を決める。単位も表とそろえる
要因は「分けて、大きい順に」
「人件費等の増加により」のように「等」でくくると、何がいくら効いたのかがわかりません。差を2〜3個に分けて、金額の大きい順に書きます。分けた金額を足すと差額になるかも確かめます。
- 売上:件数×単価、客数×客単価、事業・商品・店舗ごと、時期のずれ
- 費用:科目の内訳、一時的か毎月か、前倒しか後ろ倒しか
- 利益:粗利の差と費用の差の組み合わせ(増減要因の図と同じ順)
店舗や会員の売上は、客数と客単価に分けると理由が書きやすくなります。次の図は、店舗別の月次売上報告のサンプルで前年差を分けたページです。
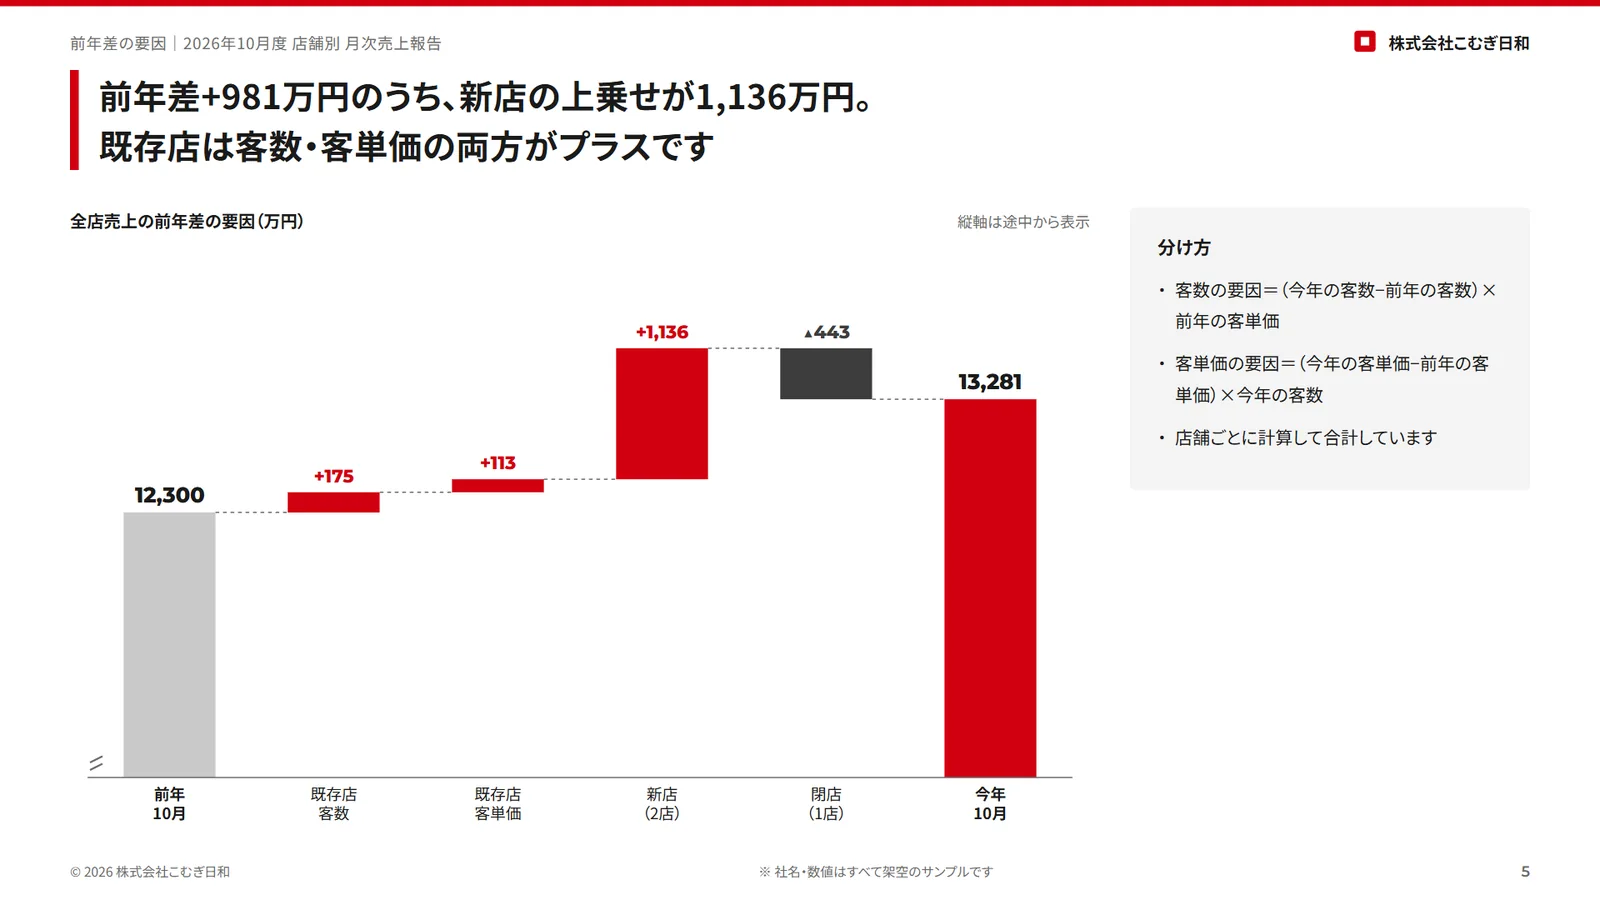
分け方の式を図の横に書いておくと、毎月同じ手順で要因の金額を出せます。
社内で手を打てる要因(価格設定、人員配置など)か、外の要因(市況、競合など)かも分けておくと、次の手が決めやすくなります(予実管理の解説でも、要因が内的か外的かを見極めるよう勧めています。freee:予実管理とは)。
見込み・対応は「一時的か、続くか」から
3文目は、来月以降どうなるかです。
- 一時的(時期のずれ、単発の支出):いつ戻るかを書く。「11月に売上になる見込みです」
- 続く:年間や累計への影響と、次の手を書く。誰が・いつまでに、まで入れる
- まだわからない:推測で書かず「確認中」と書き、担当と期限を添える。「内訳を経理で確認中で、11月10日までに報告します」
有利差異・不利差異はどう書き分ける?
予算より利益にとって良い方向の差を有利差異、悪い方向の差を不利差異と呼びます。管理会計の教科書では、売上が予算を上回るか、費用が予算を下回ると有利(favorable)、その逆を不利(unfavorable)としています(OpenStax: Explain How Budgets Are Used to Evaluate Goals)。日本語の解説でも、予算実績差異分析では差異を有利差異と不利差異に分けるのが一般的とされています(カオナビ人事用語集:予算実績差異分析)。
コメントでは「有利」「不利」という言葉より、向きがはっきりわかる動詞を使います。
| 科目 | 実績が予算より多い | 実績が予算より少ない |
|---|---|---|
| 売上・利益(多いほど良い) | 有利差異:「予算を上回りました」 | 不利差異:「予算を下回りました」「あと2.6百万円届いていません」 |
| 費用(少ないほど良い) | 不利差異:「予算を超えました」 | 有利差異:「予算を下回りました」「予算内に収まりました」 |
- 「増加しました」「好調でした」だけで終えない。予算・前月・前年のどれと比べたのかと、数字を先に書く
- 「▲」が数字のマイナスか、利益を減らす向きかを凡例に書く。費用の超過を「▲」で書く資料も「+」で書く資料もあるため
注意したいのは、有利差異がいつも「良かった」とは限らないことです。先の教科書でも、不利差異がいつも問題とは限らず、有利差異も費用を削りすぎていないか追加の分析が要る、としています。費用が予算を下回ったときは、次の3つのどれなのかを書き分けます。

2つ目と3つ目を書き分けておかないと、翌月に費用が戻ったときに「なぜ急に増えたのか」と聞かれます。
予算比と前年比のコメントはどう書き分ける?
予算比と前年比は答える問いが違うので、理由も分けて書きます。
| 予算比 | 前年比 | |
|---|---|---|
| 答える問い | 計画どおりに進んでいるか | 去年より伸びたか |
| 要因の中心 | 計画の前提とのずれ(件数・単価・時期) | 事業や市場の変化、前年の一時的な要因、店舗の増減 |
| 見込みの書き方 | 年間の予算に届くか(累計で見る) | 伸びや落ち込みが続くか |
- 1文に両方入れるときは主語を1つにする:「売上高は412.6百万円で、予算比103.7%、前年同月比+11.2%でした。」理由は予算比から書く
- 前年比は、比べる範囲をそろえる。店舗が増えた会社は、全店と既存店(前年も営業していた店)を分けて書く
- 単月と累計で向きが違うときは両方書く。サンプルの営業利益は単月で予算比103.3%ですが、累計では98.9%です。単月だけ書くと、年間の未達に気づくのが遅れます
科目・指標別の差異コメント例文33本と、悪い例の直し方
【サンプル】は、経営会議の月次業績報告のサンプル(2026年10月度、単位は百万円)と店舗別売上報告のサンプル(単位は万円)と同じ数字の例文です(理由の一部は説明のために足しています)。ほかは場面を説明するための架空の数字です。
売上高
- 【サンプル】予算を上回った・続く:「売上高は412.6百万円で、予算を14.6百万円(3.7%)上回りました。SaaSの月額売上が12か月続けて過去最高を更新しており、11月以降も同じ傾向が続く見込みです。」
- 【サンプル】前年比:「売上高は前年同月比+11.2%(+41.4百万円)でした。SaaSの月額売上がこの12か月で約2割伸びたことが主な理由です。」
- 予算を下回った・続く:「売上高は予算を8.0百万円(6.5%)下回りました。主力商品の出荷数が予算より1割少なかったためです。競合品の値下げが続き、11月も同じ程度の未達を見込みます。価格の見直し案を営業部が11月15日までに出します。」
- 時期のずれ(一時的):「売上高は予算比96.0%(−4.8百万円)でした。10月に予定していた大口の納品1件が、先方の都合で11月にずれたためです。11月に売上になる見込みで、年間の見通しは変えません。」
- 単月は未達・累計は達成:「売上高は単月では予算を2.1百万円下回りましたが、4月からの累計では予算比100.8%で、予算を上回って進んでいます。」
客数・客単価
- 【サンプル】客数と客単価に分ける:「既存店の売上は前年比102.4%(+288万円)でした。客数が101.4%、客単価が101.0%で、どちらも前年を上回りました。」
- 【サンプル】前年差を要因の金額で:「全店売上の前年差+981万円のうち、新店2店の上乗せが1,136万円、閉店1店の影響が−443万円でした。既存店は客数で+175万円、客単価で+113万円です。」
- 【サンプル】前年を下回った店舗:「高槻店は前年比93.5%で、2か月続けて前年を下回りました。客数が94.9%と落ちており、近隣に競合店が開店した影響とみています。11月中旬にSVが臨店し、焼成計画を見直します。」
- 客数は増えたが客単価が下がった:「客数は前年比+6.0%でしたが、客単価は−3.5%でした。セールを月2回から4回に増やし、割引品だけを買う方が増えたためです。11月はセールを月3回にして、客単価の戻りを見ます。」
売上原価・粗利率
- 【サンプル】粗利の金額と率:「売上総利益は165.0百万円で、予算を5.8百万円(3.6%)上回りました。粗利率は40.0%で予算どおりのため、上振れは売上が増えた分です。」
- 【サンプル】前年比をptで:「粗利率は40.0%で、前年同月より1.0pt上がりました。粗利率の高いSaaSの売上の割合が増えたためです。」
- 仕入単価の上昇:「売上原価率は61.5%で、予算より1.5pt高くなりました。9月から仕入単価が上がりましたが、販売価格の改定は1月の予定のためです。12月までは同じ水準が続く見込みです。」
- 売上に連動して原価が減った:「売上原価は予算を6.2百万円下回りましたが、売上が予算に届かず、仕入も少なかったためです。原価率は予算どおりの62.0%で、原価を下げられたわけではありません。」
- 廃棄の増加:「原価率は36.8%で、予算より0.8pt高くなりました。新商品の発売初週に作りすぎ、廃棄が増えたためです。2週目から製造数を日ごとに見直し、下旬の廃棄率は予算の水準に戻っています。」
人件費
- 【サンプル】残業で超過・続く:「人件費は予算を2.1百万円超えました。導入支援の残業によるもので、稼働率96%の状態が続いています。11月も同じ程度の超過が見込まれるため、外注か採用の前倒しかを本日決めます。」
- 採用の遅れ(有利差異だが注意):「人件費は予算を3.4百万円下回りました。10月入社予定の5名のうち2名が決まっていないためです。費用は少なく済んでいますが、受けられる案件が減り、売上の予算にも響いています。」
- 前年より増えたが予算どおり:「人件費は前年同月比+7.5%でした。従業員が前年より12名増え、4月の昇給も反映されているためです。どちらも予算に織り込んでおり、予算比は100.4%です。」
- 人件費率(店舗):「人件費率は28.0%で、予算より1.2pt高くなりました。売上の少ない平日の昼にも、休日と同じ人数を置いていたためです。11月のシフトから、曜日ごとに人数を見直します。」
広告宣伝費
- 【サンプル】前倒し:「広告宣伝費は予算を1.6百万円超えました。11月の展示会の費用を10月に払ったためで、11月の予算から振り替えます。10月と11月を合わせると予算どおりです。」
- 未消化(時期のずれ):「広告宣伝費は予算を2.5百万円下回りましたが、Web広告の新しい配信を12月の開始に延ばしたためで、減らしたわけではありません。12月に同じ額を使う予定です。」
- 効果と一緒に書く:「広告宣伝費は予算比112.0%(+1.2百万円)でした。検索広告を増やした結果、問い合わせは予算より25件多い85件になり、1件あたりの費用は予算より下がっています。」
その他の販管費
- 外注費(追加の発注):「外注費は予算比125.0%(+2.0百万円)でした。システム更新の作業が見込みより多く、追加で発注したためです。作業は11月で終わり、12月からは予算の水準に戻ります。」
- 地代家賃(一時的):「地代家賃は予算を1.8百万円超えました。事務所の移転日が1か月遅れ、新旧2か所の家賃が重なったためです。重なるのは10月だけです。」
- 水道光熱費(外の要因):「水道光熱費は前年同月比+18.0%でした。使用量は前年とほぼ同じで、電気料金の単価が上がったためです。社内で打てる手は限られるため、下期の予算の見直しで織り込みます。」
- 支払手数料(売上に連動):「支払手数料は予算を1.1百万円超えました。カード決済の件数が増え、決済の手数料が増えたためです。売上の増加に伴うもので、手数料率は予算どおりです。」
営業利益・経常利益
- 【サンプル】単月は達成・累計は未達:「営業利益は43.6百万円で、予算を1.4百万円(3.3%)上回りました。粗利の上振れ5.8百万円が、販管費の超過4.4百万円を上回ったためです。ただし累計は予算比98.9%で、あと2.6百万円届いていません。」
- 【サンプル】前年比:「営業利益は前年同月比135.4%(+11.4百万円)でした。売上総利益が20.2百万円増え、販管費の増加8.8百万円を上回りました。営業利益率は8.7%から10.6%へ、1.9pt上がっています。」
- 【サンプル】経常利益:「経常利益は42.1百万円で、予算比102.7%でした。営業外の損益は予算より0.3百万円悪く、予算との差は営業利益の上振れによるものです。」
- 未達の内訳:「営業利益は予算を5.5百万円(12.0%)下回りました。売上の未達で粗利が4.0百万円、空調の修繕で1.5百万円減ったためです。修繕は今月で終わり、11月は粗利の戻りが焦点です。」
KPI・受注
- 【サンプル】新規受注:「新規受注は38件で、目標の32件を6件上回り、過去最多でした。」
- 【サンプル】平均受注単価:「平均受注単価は6.2百万円で、目標の6.0百万円は上回りましたが、2か月続けて下がっています。小型案件の割合が増えているためで、11月の会議で価格の方針を確かめます。」
- 【サンプル】解約率:「月次解約率は0.42%で、前月より0.06pt下がり、目標の0.50%以下に収まりました。」
- 【サンプル】受注残:「受注残は1,286百万円で、前月末より4.1%増えました。導入支援の受注が増え、来期の前半までの売上の見通しが立っています。」
悪い例を直す
よくある書き方を、足りないものを足して直します。
| 悪い例 | 足りないもの | 直した例 |
|---|---|---|
| 「売上高は好調でした。」 | 比べる相手と数字 | 「売上高は412.6百万円で、予算比103.7%(+14.6百万円)でした。」 |
| 「販管費が増加しました。」 | 何と比べて、いくら、なぜ | 「販管費は予算を4.4百万円超えました。人件費2.1百万円、広告宣伝費1.6百万円の超過が主な理由です。」 |
| 「人件費等の増加により減益となりました。」 | 「等」の中身と金額 | 「営業利益は予算を5.5百万円下回りました。粗利の不足4.0百万円と修繕費1.5百万円によるものです。」 |
| 「広告宣伝費は予算内で良好です。」 | 減った理由(時期のずれか) | 「広告宣伝費は予算を2.5百万円下回りましたが、配信の開始を12月に延ばしたためです。」 |
| 「前年比で大きく伸びました。」 | 率・金額と、伸びの中身 | 「全店売上は前年比+8.0%(+981万円)です。新店2店の上乗せが1,136万円で、既存店は102.4%でした。」 |
| 「水道光熱費の増加は市況の影響と思われます。」 | 根拠と、社内で打てる手 | 「水道光熱費は前年同月比+18.0%でした。使用量は前年並みで、電気料金の単価が上がったためです。」 |
コメント欄つきの表がすぐ要るなら、月次決算報告書のテンプレート(Excel)は【サンプル】の例文と同じ数字の記入例入りです。店舗別の売上なら売上報告書のテンプレートも使えます。
コメントの元になる予算・実績・差異の表を Excel でどう組むかは「予実管理表をExcelで作る方法」にまとめています。
どの科目に書く?しきい値で対象を絞る
すべての科目にコメントを書くと、大事な差が埋もれ、作る時間もかかります。書く科目は、毎月同じ基準で先に絞ります(予実管理の解説でも、実績への影響が大きい項目から優先して手を打つよう勧めています。freee:予実管理とは)。
基準は、金額と率の両方で決め、どちらかを超えたら書く形が使いやすいです。例えば「差額100万円以上、または予算比±5%以上」です。売上高のように大きな科目は、率が小さくても金額が大きくなります。率だけで決めると、予算20万円の会議費が30万円になった(予算比150%)ような小さな差ばかりが並びます。基準の数字に決まった正解はなく、会社の規模や科目の大きさで決めます。
次の表は、サンプルの数字にこの例の基準を当てはめたものです(単位は百万円。差は実績−予算で、費用は+が超過)。
| 科目 | 予算との差 | 予算比 | 書くか |
|---|---|---|---|
| 売上高 | +14.6 | 103.7% | 書く(金額で該当) |
| 売上総利益 | +5.8 | 103.6% | 書く(金額で該当) |
| 販管費 | +4.4 | 103.8% | 書く。内訳の人件費+2.1・広告宣伝費+1.6も書く |
| 外注費・その他 | +0.4・+0.3 | (サンプルに科目別の予算なし) | 基準に届かない。販管費のコメントに「ほか0.7」とまとめる |
| 営業利益 | +1.4(累計−2.6) | 103.3%(累計98.9%) | 書く。累計の未達も書く |
| 経常利益 | +1.1 | 102.7% | 書く。理由が営業利益と同じなら1文でよい |

決めた基準は「差異コメントは、差額100万円以上または予算比±5%以上の科目」のように資料の注記に書きます。年度の途中で変えるときは、変えた月も注記に残します。コメントを書かない科目も、数字は表に残します。
生成AIで下書きするとき、人は何を確かめる?
差異コメントは型が決まっているので、生成AIで下書きを作りやすい文章です。ただし、AIは数字の計算を誤ったり、もっともらしい理由を作ったりすることがあります。総務省・経済産業省の「AI事業者ガイドライン(第1.2版)」も、AIに過度に頼るリスク(自動化バイアス)に注意し、AIの出力を人が鵜呑みにせず、根拠を自分で考えてから承認することを挙げています(AI事業者ガイドライン(第1.2版)本編 p.15)。
そこで、AIに任せる範囲を「文にするところ」までに絞ります。差額や率の計算、メモにない理由を考えること、会計上の判断は任せません。指示には「数字は表の値だけを使う」「メモにない理由は書かず『確認中』と書く」を入れておきます。

下書きが出てきたら、人が次の5つを確かめます。
- 数字の突き合わせ:コメントの金額・率が表と同じか。単位、符号、予算比と前年比、単月と累計の取り違えがないか。要因の金額を足すと差額になるか
- 要因の裏取り:理由の出どころ(部門の回答、明細、伝票)を1つずつ確かめる。根拠のない理由は消して「確認中」にする
- 向きと言葉:費用の超過を「上回りました」と良い意味で書いていないか。有利・不利を取り違えていないか
- 先月の文の残り:先月の月名や数字が残っていないか
- 言い過ぎ:「〜の見込み」に根拠があるか。会計上の判断に踏み込んだ言い方になっていないか
おまかせレポートでも、差異コメントは下書きとしてお出しし、人が元データと数字を突き合わせたうえで、御社が確認して御社の名前で出します。会計上の判断や数字の確定は御社で行います。料金の例やデータの扱いは経営企画・経理のレポート作成代行にまとめています。
AIに渡す材料の並べ方とプロンプトの例は「生成AIでレポートの所見を下書きする方法」にまとめています。
毎月のコメント書きを楽にするには?
- 型と言葉を決まりにする:型・有利不利の言葉・しきい値を手順書に書いておくと、担当者が替わっても同じ書き方になります
- 書く場所を決める:月次の経営会議資料のテンプレート(PowerPoint)の「差異の理由」のページに、差額・理由・見通しを書き込めます。月次報告書全体を PowerPoint で組むときの構成は、月次報告書をパワーポイントで作るで説明しています
- 作成を任せる:いまの経営会議資料を1回分お預かりして、同じ型で翌月分を差異コメントの下書きまで作る無料のお試しを受け付けています。任せられるかを、実物で確かめてから決められます
よくある質問
Q.差異コメントは1科目に何文くらい書けばいいですか?
1〜3文が目安です。1文目に結果の数字、2文目に要因、3文目に見込みと対応を書きます。会議で質問が出そうな科目は3文、基準をわずかに超えただけの科目は1〜2文、と分けると資料が長くなりすぎません。
Q.予算比と前年比の両方にコメントが必要ですか?
予算比を中心に書き、前年比は大きく動いたときや、前年に一時的な収入・費用があった月に添えます。予算比は計画どおりか、前年比は去年より伸びたかを示すので、両方書くときは理由も分けて書きます。
Q.有利差異なら理由を書かなくてもいいですか?
基準を超えたなら書きます。費用が予算を下回ったのが支払いの時期のずれなら、翌月以降に費用が出て「なぜ急に増えたのか」と聞かれます。本当に減ったのか、時期がずれただけなのかを書き分けておきます。
Q.差異コメントを生成AIに書かせても大丈夫ですか?
下書きには使えます。差額と率はExcelで計算してから渡し、理由は部門から集めたメモの範囲で書かせます。出てきた文は、人が表の数字と突き合わせ、理由の根拠を確かめてから出します。
Q.差異のしきい値はどう決めればいいですか?
金額と率の両方で決め、どちらかを超えたら書く形が使いやすいです。例えば「差額100万円以上、または予算比±5%以上」です。数字は会社の規模や科目の大きさで決め、資料の注記に書いて毎月同じ基準で選びます。