この記事のポイント
- 取締役会資料とは、取締役会で決議する議案と報告する事項について、取締役と監査役が判断するための材料をまとめた資料です。決議事項の資料・報告事項の資料・参考資料の3つに分けて作ります
- 経営会議の資料との違いは、読む人(社外取締役・監査役)、決議と報告が分かれること、議事録に残ること、配る時期の4つです。数字の元は同じにし、資料は分けます
- 代表取締役などは3か月に1回以上、職務の執行の状況を取締役会に報告することとされています(会社法第363条第2項)。業績の報告は「サマリー → 損益の当月と累計 → 主要KPI → 主な取組みと決めたこと → リスクと見通し」の順に、毎回同じ型で作ります
- 経営会議の資料はそのまま出さず、部門の明細は参考資料に回し、用語の説明と前回からの変化を足します。3か月ごとに開くなら、前回からの3か月を横に並べます
- 配る前に、数字の突き合わせ(試算表・経営会議の資料・前回の資料)、前回からの変化、機密の扱い(配る範囲・回収・議事録に付ける資料)を確かめます
取締役会資料とは、取締役会で決議する議案と報告する事項について、取締役と監査役が判断するための材料をまとめた資料です。経営企画や総務の担当者が、取締役会の前にまとめます。中でも毎回作るのが、代表取締役などが自分の職務の執行の状況を報告する「業務執行の報告」の資料で、中心は業績の数字です。
先に結論を書きます。
- 資料は「決議事項の資料」「報告事項の資料」「参考資料」の3つに分けます。 先頭に議題の一覧を置き、決めてもらう資料と報告する資料を混ぜないようにします
- 業務執行の報告は、経営会議の資料と同じ数字の元から作ります。 並びは「サマリー → 損益の予算比・前年比(当月と累計)→ 主要KPI → 主な取組みと決めたこと → リスクと見通し」で、毎回同じにします
- 経営会議の資料をそのまま出しません。 取締役会には社外取締役や監査役も出席し、議事録も残ります。部門の明細は参考資料に回し、用語の説明と前回からの変化を足します
毎月の経営会議の資料の作り方は「経営会議資料の作り方」に、予算比や累計の数字の出し方は「予実管理表をExcelで作る方法」にまとめています。この記事は、取締役会に出す資料に絞ります。
この記事は、月次レポートの作成代行(おまかせレポート)を提供している inovie株式会社 が書いています。会社法と会社法施行規則の条文は、2026年11月3日に e-Gov 法令検索で確かめた内容を引用しています。どの議案が取締役会の決議事項に当たるかなど、法令の解釈や、個別の会社への当てはめには触れません。自社の場合は、顧問の弁護士・司法書士などにご確認ください。サンプルの会社名と数字はすべて架空です。
取締役会資料と経営会議資料は何が違う?
取締役会は、会社法に定めのある会議です。経営会議は、会社が社内の規程などで置く会議です。同じ月の業績を扱っていても、読む人と、資料のその後の扱いが違います。
| 取締役会の資料 | 経営会議の資料 | |
|---|---|---|
| 会議のよりどころ | 会社法(取締役会を置く会社) | 社内の規程・慣行 |
| 出席して読む人 | 取締役(社外取締役がいればその人も)。監査役設置会社では監査役も出席する | 社長・役員・部門長など、会社が決めた人 |
| 扱うこと | 決議事項(議案)と報告事項に分かれる | 業績の確認、打ち手の議論、取締役会に出す議案の下準備など |
| 業績の報告 | 代表取締役などが3か月に1回以上、職務の執行の状況を報告する | 毎月の業績と、部門・商品の数字 |
| 記録 | 議事録を作り、書面なら出席した取締役・監査役が署名か記名押印する。取締役会の日から10年間、本店に備え置く | 社内の議事メモ(残し方は会社が決める) |
| 資料の細かさ | 全社の数字と判断の材料。明細は参考資料へ | 部門・商品の明細、打ち手まで |
| 配る時期 | 招集の通知は取締役会の日の1週間前まで(定款で短くできる)。資料を送る日は社内で決める | 締めの後、会議の前に配る |
表の取締役会の欄は、会社法の次の条文によります。
- 第362条第1項・第2項:取締役会は、すべての取締役で組織し、業務執行の決定、取締役の職務の執行の監督、代表取締役の選定と解職を行う
- 第383条第1項:監査役は、取締役会に出席し、必要があると認めるときは意見を述べなければならない(監査の範囲を会計に限る定款の定めがある会社には適用されない。第389条第7項)
- 第363条第2項:代表取締役などは、3か月に1回以上、自己の職務の執行の状況を取締役会に報告しなければならない
- 第368条第1項:取締役会を招集する者は、取締役会の日の1週間(定款でこれより短い期間を定めた場合はその期間)前までに、各取締役(監査役設置会社では各監査役にも)通知を発しなければならない
- 第369条第3項・第371条第1項:議事録を作り、書面なら出席した取締役・監査役が署名か記名押印する。議事録は取締役会の日から10年間、本店に備え置く
この記事では、第363条第2項の報告を「業務執行の報告」と呼びます。社内では「業務執行報告」「職務執行状況報告」などの名前で呼ばれていることもあります。
取締役会を置いていない会社もある
取締役会を置くかどうかは、会社によって違います。会社法では、株式会社は定款の定めによって取締役会を置くことができるとされ(第326条第2項)、公開会社・監査役会設置会社・監査等委員会設置会社・指名委員会等設置会社は取締役会を置かなければならないとされています(第327条第1項)。自社が取締役会を置いているかは、定款や登記の記録(取締役会設置会社である旨。第911条第3項第15号)で確かめられます。取締役会を置いていない会社では、この記事の取締役会の手続きの話は当てはまりません。
決議事項と報告事項は、どう分ける?
- 決議事項:取締役会で決めてもらうことです。会社法第362条第4項は、「重要な財産の処分及び譲受け」「多額の借財」「支配人その他の重要な使用人の選任及び解任」「支店その他の重要な組織の設置、変更及び廃止」などを挙げ、これらその他の重要な業務執行の決定は取締役に委任できないとしています。何が「重要」「多額」に当たるかの線引きは、この記事では扱いません。社内の取締役会規程と、顧問の専門家に確かめてください
- 報告事項:取締役会に伝えて、共有し、監督してもらうことです。業務執行の報告のほか、たとえば競業や会社との取引(第356条第1項各号の取引)をした取締役は、取引の後、遅滞なく重要な事実を取締役会に報告することとされています(第365条第2項)
取締役全員(監査役設置会社では監査役も)に報告すべき事項を通知したときは、取締役会への報告を省ける定めがあります(第372条第1項)。ただし同条第2項で、業務執行の報告(第363条第2項の報告)にはこの定めを適用しないとしています。業務執行の報告の資料は、取締役会の場で説明する前提で作ります。
資料では、決議事項と報告事項を別の資料にし、議題の一覧でも分けて書きます。報告の資料に「ご承認ください」のような書き方が混ざると、議事録を書くときに、決議したのか報告を受けただけなのかが分かりにくくなります。
議事録とのつながり
議事録に書く内容は会社法施行規則第101条で定められていて、開催の日時と場所、「取締役会の議事の経過の要領及びその結果」、議長がいるときは議長の氏名などを書くこととされています(会社法施行規則 第101条第3項)。資料の議題の番号と見出しを、議事録の項目と同じにしておくと、議事録を書く人が資料から拾えます。
議事録は、株主がその権利を行使するため必要があるときなどに、閲覧や謄写を請求できるとされています(会社法第371条第2項〜第5項。監査役設置会社などでは裁判所の許可が要る)。資料を議事録の別紙として付けるかどうか、付けるならどの資料かを、先に決めておきます。
取締役会資料の構成は?決議事項・報告事項・参考資料の3つ
取締役会資料は、議題の一覧のあとに、決議事項の資料、報告事項の資料、参考資料の順に並べます。

| 部分 | 中身 | 書くこと |
|---|---|---|
| 表紙・議題の一覧 | 会議の名前、日時、議題の番号と名前 | 決議事項と報告事項を分けて並べる。「社外秘」などの表示と配布先 |
| 決議事項の資料 | 議案ごとに1つ | 決めてほしいこと、提案の内容、理由、比べた案、リスク、決めた後の進め方 |
| 報告事項の資料 | 業務執行の報告、その他の報告 | 業績・主要KPI・主な取組み・リスクと見通し |
| 参考資料 | 本体の数字の裏付け | 部門・商品の明細、数字の定義、用語の説明 |
決議事項の資料:1議案に1つ、最初に「決めてほしいこと」
- 1枚目の上に、決めてほしいことを1文で書きます(架空の例:「導入支援の外注先と、年間の業務委託契約を結ぶことをお諮りします」)
- 金額・期間・相手など、決める中身を表にします
- 理由は数字と一緒に書きます(例:導入支援の稼働率96%が続いている)
- 比べた案(外注する、採用を前倒しする、今のままにする)と、それぞれの費用と影響を並べます
- リスクと、決めた後の進め方(誰が、いつまでに)を書きます
- 経営会議で議論したなら、その日と主な意見を添えます
報告事項の資料:決議を求める書き方をしない
報告事項の中心は、次の節で説明する業務執行の報告です。見出しは「〜をご報告します」の形にし、決めてほしいことがあるなら、別の議案として決議事項の資料に分けます。
参考資料:本体に入れない明細はここへ
- 部門・商品別の明細、事業別の売上の12か月の推移、営業利益の増減要因の図
- 数字の定義(予算比=実績÷予算、累計の期間、速報か確定か)
- 社内の略語や指標の説明(社外取締役が読んで分かるように)
業務執行の報告に載せる数字は?サンプルで見る構成
条文は「自己の職務の執行の状況」と書いていて、資料の形は会社ごとに決めます。この記事では、業績を中心に、次の5つの順をおすすめします。
| 順 | 中身 | 載せる数字・内容の例 | サンプルのどこ |
|---|---|---|---|
| 1 | サマリー | 売上高・営業利益・受注残と、予算比・前年比。結論の1文 | 2ページ目 |
| 2 | 損益の予算比・前年比 | 売上高から経常利益までの当月と累計 | 3ページ目 |
| 3 | 主要KPI | 新規受注件数・平均受注単価・解約率・従業員数と目標 | 6ページ目 |
| 4 | 主な取組みと決めたこと | 経営会議で決めたこと・検討中のこと(担当・期限)、主な出来事 | 7ページ目を作り直す |
| 5 | リスクと見通し | 翌月の見通し、累計の未達、人員などの課題 | 7ページ目の見通し |
月末の現預金や資金繰りの見通しを取締役が気にしているなら、2の後に足します(サンプルには資金繰りのページはありません)。
実物で見る:経営会議資料のサンプルを取締役会の報告に使う
おまかせレポートで作った、経営会議の月次業績報告のサンプル(架空の会社、2026年10月度)を例にします。経営会議用の7ページのうち、取締役会の業務執行の報告にそのまま使えるのは、サマリー・損益・主要KPIのページです。
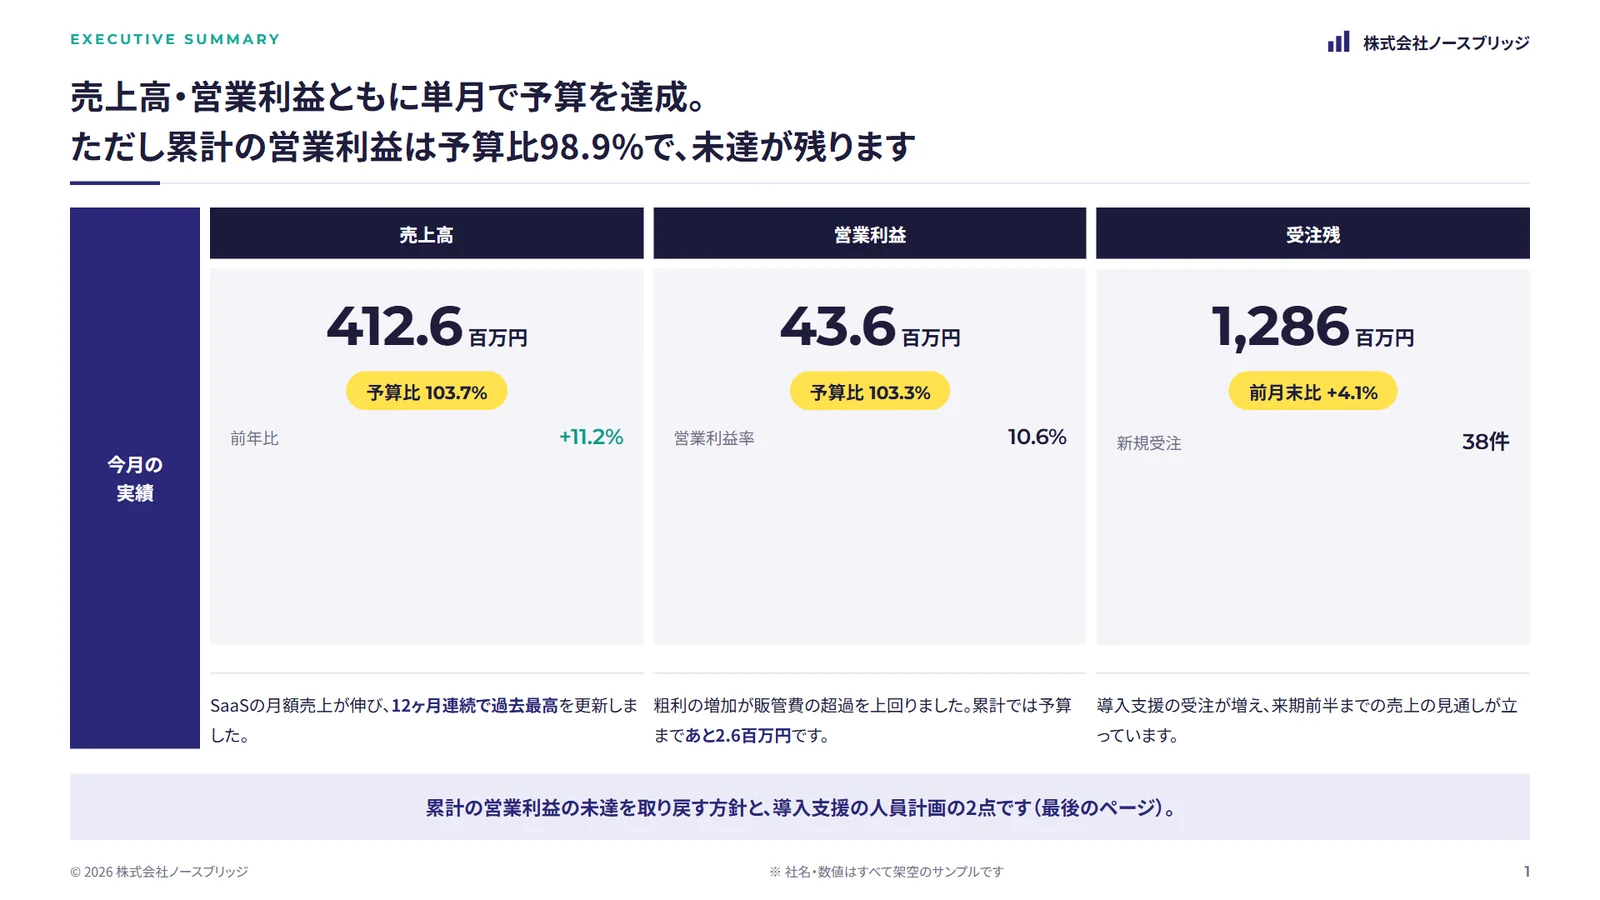
サマリー:取締役会の報告でも、最初のページはこの形のまま使えます。見出しを結論の1文にし、数字は3つに絞ります。変えるのは下の帯です。経営会議の資料では「決めたいこと」を予告していますが、取締役会の報告では「経営会議で検討している事項」として書き、取締役会に決議を求める書き方にはしません。
業績の報告の最初の段落は、たとえば次のように書きます(数字はサンプルの架空のもの)。
2026年10月の売上高は412.6百万円(予算比103.7%)、営業利益は43.6百万円(予算比103.3%)で、単月は予算を上回りました。一方、4〜10月の累計の営業利益は239.4百万円で予算比98.9%、予算まであと2.6百万円です。経営会議で11〜3月の販管費の配分を見直しており、11月16日までに方針を決めます。
単月の結果だけでなく、累計と、それに対して何をしているかまでを1段落に入れます。予算とのずれの理由の書き方は「予実差異のコメントの書き方と例文」に科目ごとの例文をまとめています。
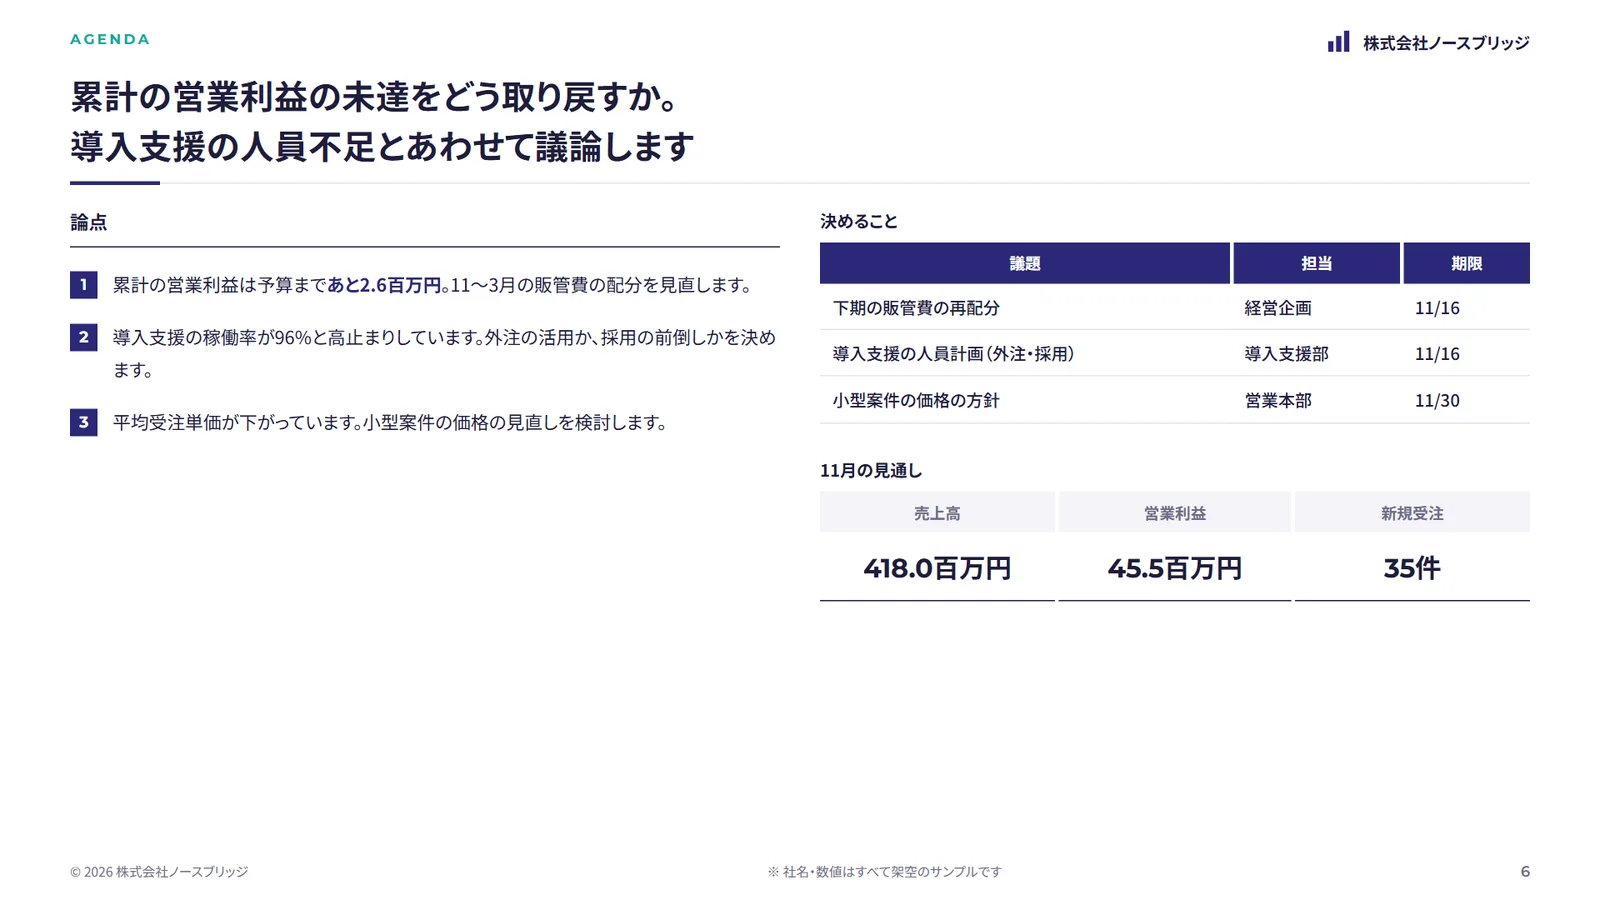
来月の論点:このページは、取締役会用に作り直します。経営会議の「決めること」の表は、取締役会では「経営会議で決めたこと・検討中のこと」の表にし、担当と期限に「進み具合」の列を足します。次の取締役会では、同じ表の進み具合を更新して報告します。右下の11月の見通しは、5のリスクと見通しにそのまま使えます。
7ページそれぞれを、取締役会の報告でどう扱うかをまとめました。

全7ページは経営会議資料のサンプル(月次業績報告)で見られます。
毎月と3か月ごと、同じ型で作るには?
取締役会を開く頻度は、会社によって違います。毎月開くか、3か月ごとに開くかで、業績の報告の見せ方を少し変えます。
毎月開くなら:当月と累計の2本立て
経営会議の資料と同じ月の数字を使い、当月と累計を並べます。サンプルの損益のページ(当月の実績・予算・予算比・前年同月・前年比・累計実績・累計予算比)の形がそのまま使えます。
3か月ごとに開くなら:前回からの3か月を並べる
10月の数字だけを見せると、3か月の間に何が起きたかが分かりません。前回の取締役会から今回までの3か月を、横に並べます。サンプルの数字で並べると、次のようになります(架空の数字。売上高は事業別の売上のページ、ほかは主要KPIのページの直近6か月から)。
| 指標 | 8月 | 9月 | 10月 | 3か月で見えること |
|---|---|---|---|---|
| 売上高(百万円) | 387.4 | 399.8 | 412.6 | 3か月続けて増えた(3か月の合計1,199.8) |
| 新規受注件数(件) | 31 | 33 | 38 | 3か月続けて増え、10月は目標32件を上回った |
| 平均受注単価(百万円) | 6.6 | 6.5 | 6.2 | 2か月続けて下がった(目標6.0) |
| 月次解約率(%) | 0.50 | 0.48 | 0.42 | 3か月とも目標の0.50%以下 |
| 従業員数(名) | 181 | 183 | 186 | 期末計画195名まであと9名 |
この表に、損益の累計(4〜10月)の予算比を添えます。平均受注単価のように、目標は上回っていても下がり続けている数字は、3か月を並べると見えてきます。取締役会と取締役会の間の数字の動きを追う画面を持つなら、「経営ダッシュボードの作り方」で指標の選び方と月次の資料との使い分けを説明しています。
どちらでも:毎回そろえる5つのこと
- ページの順番と表の列を固定する:前回の資料と同じ場所を見れば、変化が分かるようにします
- 数字の元を経営会議の資料と同じにする:同じ Excel から出し、取締役会用に打ち直しません
- 前回の質問と答えの欄を毎回置く:前回の取締役会で出た質問と宿題に、今回の資料で答えます
- 決めたことの表を引き継ぐ:経営会議で決めたことの担当・期限・進み具合を、前回の表から更新します
- 年間の開催予定と主な議題を期初に決める:決算や翌期の予算など、毎年同じ時期に出る議題を先に並べておくと、資料の準備を前倒しできます
5と、次の節の配る時期については、東京証券取引所のコーポレートガバナンス・コード(2026年7月版)の原則4-14の解釈指針に、取締役会の審議を活性化する取組みの例として「取締役会の資料が、会日に十分に先立って共有されるようにする」「年間の取締役会開催スケジュールや予想される審議事項について決定する」などが挙がっています。上場会社向けの規範ですが、上場していない会社でも段取りを決めるときの参考になります。
締めから取締役会までの段取り
| いつ | すること | 誰が(例) |
|---|---|---|
| 締め後〜経営会議 | 経営会議の資料を作る | 経営企画 |
| 経営会議の後 | 取締役会用に直す(明細を参考資料へ、用語の説明、前回からの変化、決めたことの表) | 経営企画・総務 |
| 招集の通知の前 | 報告する代表取締役などが中身を確かめる | 代表取締役・担当役員 |
| 取締役会の日の1週間前まで(定款で短くできる) | 招集の通知を発する(会社法第368条第1項) | 招集する取締役(手配は総務など) |
| 社内で決めた日 | 資料を送る | 総務・取締役会の事務局 |
| 取締役会の後 | 議事録を作る。出た質問と宿題を、次回の資料の欄に写す | 総務 |
配る前に何を確かめる?チェックリスト
取締役会の資料は、配った後に直すと、取締役・監査役の手元に古い版が残ります。配る前に、次の3つを確かめます。

数字の突き合わせ:試算表・経営会議の資料・前回の資料
- 業績の数字が、確定した試算表と合っているかを確かめます。締めが終わっていない月は「速報」と書き、確定後の差を次回の資料で示します
- 経営会議の資料と取締役会の資料で、同じ数字になっているかを確かめます。サンプルなら、累計の営業利益239.4百万円がどちらの資料でも同じであることです。違っていると、会議が「どちらが正しいのか」から始まります
- 単位(百万円など)と累計の期間(4月〜10月など)を、表の上に書きます
前回からの変化:直した数字と、前回の宿題
- 前回の資料で速報だった数字が確定で変わったら、どこが変わったかを注記します
- 期の途中で予算を見直したなら、当初の予算と修正予算のどちらと比べているかを書きます(予算の持ち方は予実管理表をExcelで作る方法で説明しています)
- 前回の質問と宿題への答え、決めたことの表の進み具合を入れます
- 前回の資料のグラフや日付が残っていないかを見ます。前月のファイルをコピーして作るときに起きやすい失敗です
機密の扱い:配る範囲・回収・議事録に付ける資料
- 表紙に「社外秘」などの表示と配布先を書きます(サンプルの表紙にも「社外秘」の表示があります)
- 送る相手を、取締役・監査役と事務局に絞ります
- 紙で配るなら番号を振り、会議の後に回収するかを決めます。電子で送るなら、社内の規程に沿って、閲覧できる人を絞った場所に置きます
- 個人の人事や評価など、載せなくても判断できる情報は載せません
- 議事録の別紙として付ける資料を決めます
資料づくりを外に頼むときは、渡すデータの範囲と、保管・削除の取り決めを先に決めます。確かめる項目は「外注のセキュリティ チェックリスト」にまとめています。
取締役会資料の作成を楽にするには?
型と段取りが決まったら、毎回の作る手間を減らす方法を選びます。
| テンプレートを使う | 仕組みを作る(レポートの自動化) | 作成を任せる | |
|---|---|---|---|
| 楽になること | 構成と書式を毎回考えなくてよい | 取り込み・集計・表とグラフの更新 | 集計・グラフ・資料の体裁・コメントの下書きまで |
| 社内に残る作業 | 集計、転記、コメント、確認 | 理由の確認、コメント、確認 | 届いた資料の確認、数字の確定、議案の中身の判断 |
| 費用 | 無料 | 個別見積り | 月額3万円(税別、5件まで)から |
- テンプレートを使う:経営会議の資料の構成をそのまま PowerPoint にした月次の経営会議資料のテンプレートを用意しています。サマリー・損益の予実・主要KPI・論点のページは、取締役会の業務執行の報告の土台に使えます
- 仕組みを作る:おまかせレポートのレポート自動化は個別見積りです。御社の環境で、試算表や予算から業績の表とグラフが自動で出る仕組みを作り、手順書と一緒に仕組みごと納品します(月額の保守はありません)
- 作成を任せる:試算表や予算、KPIのデータを共有ドライブに入れていただくだけで、御社のいつものテンプレートとトンマナのまま、経営会議の資料と取締役会の業績報告を同じ数字から作ります。AI と人で作り、人が元データと数字を突き合わせて確認します。コメントは下書きとしてお出しし、御社が確認して御社の名前で出します。数字の確定、議案の中身、何を取締役会に諮るかは御社で決めていただきます
経営企画・経理の方向けの料金の例や、お預かりするデータの扱いは、経営企画・経理のレポート作成代行のページにまとめています。
いまの取締役会資料や経営会議資料を1回分お預かりして、同じ型で作る無料のお試しも受け付けています。任せられるかどうかを、実物で確かめてから決められます。
よくある質問
Q.取締役会資料と経営会議資料は、同じものを使ってもいいですか?
数字の元は同じにして、資料は分けるのがおすすめです。取締役会には社外取締役や監査役も出席し、議事録にも残るため、部門の明細や社内の略語はそのままでは伝わりにくいからです。経営会議の資料からサマリー・損益・主要KPIを残し、明細は参考資料に回すと、作る手間を二重にせずに済みます。
Q.業務執行の報告は、毎月しなければいけませんか?
会社法第363条第2項は、代表取締役などが3か月に1回以上、職務の執行の状況を取締役会に報告することを定めています。毎月にするか3か月ごとにするかは、各社の取締役会の開き方で決まります。自社にどう当てはまるかは、顧問の弁護士・司法書士などに確かめてください。
Q.取締役会の資料は、いつ配ればいいですか?
会社法第368条第1項は、招集の通知を取締役会の日の1週間前(定款で短くできる)までに発することを定めています。資料を送る日は社内で決めます。社外取締役が読む時間を取れるよう、送る日を段取りの表に入れておきます。上場会社向けのコーポレートガバナンス・コードの解釈指針にも、資料を会日に十分に先立って共有する例が挙がっています。
Q.取締役会資料に、社外秘の数字を載せても大丈夫ですか?
載せる数字は、取締役が判断に使うものに絞ります。そのうえで、表紙に「社外秘」と配布先を書き、送る相手を取締役・監査役と事務局に限ります。紙なら番号を振って回収するか、電子なら閲覧できる人を絞った場所に置くかを決めます。議事録に付ける資料も先に決めておきます。
Q.取締役会資料の作成を外に任せることはできますか?
数字の確定、議案の中身、何を取締役会に諮るかの判断は社内に残し、業績報告の集計・グラフ・資料の体裁・コメントの下書きを任せる形ならできます。おまかせレポートでは、コメントは下書きとしてお出しし、御社が確認して御社の名前で出します。