この記事のポイント
- 送金明細書は、入居者から集めた家賃等から管理手数料や修繕費などを差し引き、オーナーに送るお金の内訳を示す書類です。「収入の計 − 支出の計 = 差引送金額」をオーナーが自分で検算できる形にします
- 賃貸住宅管理業法と施行規則には、送金明細書の様式の定めはありません。送金の期日と、家賃等から差し引けるものは、管理受託契約で決めます
- 管理手数料は、計算の元、料率、消費税、端数の処理を明細に書きます。記入例では、賃料と共益費の合計1,575,500円の5%に消費税を加えて86,652円です(架空)
- 滞納・日割り・前払いがあった月は、「何月分か(対象月)」と「いつ入金されたか(入金日)」を分けて行を立て、注記で説明します
- 前月差の列と、増減の理由を書いた1〜2文の注記を添えると、送金額が変わった理由を明細だけで伝えられます
送金明細書とは、賃貸管理会社が入居者から受け取った家賃・共益費などから、管理手数料や修繕費などを差し引いてオーナーに送金するときに、その内訳を示す書類です。会社によって「送金報告書」「精算書」などとも呼びます。書き方の要は2つです。収入の計から支出の計を引いて差引送金額が出るまでを1枚で追えるようにすることと、滞納や日割りのような入金のずれを、対象月と入金日を分けて注記で説明することです。
この記事では、架空の賃貸マンション「コーポ北町」の10月分を使って、項目の一覧、差引送金額の計算の流れ、滞納・日割り・前払いの書き方、オーナーに伝わる見せ方、よくある間違いを順に説明します。
物件名・会社名・人名・金額はすべて架空です。法令の内容は、e-Gov の条文と国土交通省の資料で確かめた範囲で書いています(2026年11月3日時点)。消費税や所得税の扱いはオーナーや管理会社の状況で変わるため、個別の判断は税理士に確かめてください。
送金明細書とは?法律で決まっていること、契約で決めること
送金明細書は、毎月の送金に合わせて出す「お金の内訳」の書類です。入居状況や修繕の提案まで含めて物件の状態を伝えるオーナー報告書とは、役割が違います。2つの違いと、年1回の管理業務報告書との関係は「オーナー報告書(管理業務報告書)の作り方」にまとめています。この記事では、送金明細書そのものの項目と計算に絞ります。
送金明細書の様式は、法律では決まっていない
賃貸住宅の管理業務等の適正化に関する法律(賃貸住宅管理業法)と同法の施行規則の条文には、「送金」「明細」という言葉が出てきません(2026年11月3日に e-Gov の条文で確認)。送金明細書の様式や記載事項を定めた条文はなく、書式は各社で作ります。
送金明細書に関わる決まりは、次の3つです。
| 決まり | 中身 | 送金明細書との関係 |
|---|---|---|
| 財産の分別管理(法第16条、規則第36条) | 入居者から受け取った家賃・敷金・共益費などを、管理会社のお金とは口座を分けて管理し、どの管理受託契約のお金かを帳簿ですぐ判別できるようにする | 明細の数字を、この帳簿と同じデータから出すと食い違わない |
| 委託者への定期報告(法第20条、規則第40条) | 1年を超えない期間ごとと契約期間の満了後に、管理業務報告書を交付して説明する | 毎月の送金明細が、年1回の報告の「家賃等の収受」の元になる |
| 管理受託契約 | 送金の期日と方法、管理報酬、家賃等から差し引けるもの | 明細の行と送金日は、契約の内容に合わせる |
国土交通省の賃貸住宅の管理業務等の適正化に関する法律の解釈・運用の考え方は、分別管理について、家賃等の口座と管理会社の口座を別にしたうえで、管理受託契約ごとに金銭の出入を区別した帳簿を作るなどして、勘定のうえでも分けて管理する必要があるとしています(第16条関係)。
契約で決めること:送金の期日と、差し引けるもの
国土交通省の賃貸住宅標準管理受託契約書では、送金明細書に関わる取り決めが次のように置かれています。
- 家賃等の送金:管理会社は、入居者から受け取った当月分の家賃等を、毎月、頭書(6)に書いた期日までにオーナーの口座に振り込む(第7条第2項)。頭書(6)には「当月分・翌月分」のどちらを毎月何日までに送るかを書く
- 管理報酬の差し引き:当月分の管理報酬のうち、家賃等から差し引くことについてあらかじめオーナーの承諾を得ているものは差し引ける(第7条第3項)。管理報酬の欄は、家賃と共益費(管理費)に対する割合(消費税は別途)か、定額の形
- 敷金:入居者から受け取った敷金等は、速やかにオーナーに振り込む(第7条第1項)。毎月の家賃とは別の定め
- 管理業務に要する費用:管理報酬のほかの費用は、明細を示した請求書で請求する(第5条)
- 立て替えた費用:1件あたり、頭書で決めた金額を超えるものは、あらかじめオーナーと協議する(第6条)
解釈・運用の考え方に載っている重要事項説明書の様式にも、家賃等から管理報酬を相殺してオーナーに送金する場合は、その旨を説明し記載する、という注記があります(別添1)。修繕費や清掃費を送金額から差し引くかどうかも、自社の契約がどの形になっているかを確かめてから、明細の支出の行を決めます。
送金明細書に書く項目は?
項目を「基本情報」「収入」「支出」「結果」「注記」に分けると、どのオーナーにも同じ型で作れます。記入例の欄は、このあとの記入例と同じ数字です(架空)。
| 区分 | 項目 | 書く内容 | 記入例(コーポ北町・10月分) |
|---|---|---|---|
| 基本情報 | 宛先・物件 | オーナー名、物件名、戸数 | 山田 太郎 様/コーポ北町(全24戸) |
| 〃 | 対象月 | 何月分の家賃等か | 2026年10月分 |
| 〃 | 締め日・送金日 | どの日までの入金を集計し、いつ送ったか | 締め日 10月31日/送金日 11月10日 |
| 〃 | 振込先 | オーナーの口座。番号は下4桁だけ | 登録口座(下4桁) |
| 〃 | 管理会社 | 会社名、担当者、連絡先 | 株式会社みどり住宅管理 佐藤 |
| 収入 | 賃料 | 入居中の戸数と合計。部屋ごとの額は別表 | 賃料(23戸)1,483,500円 |
| 〃 | 共益費 | 単価と戸数 | 4,000円×23戸=92,000円 |
| 〃 | 駐車場 | 台数 | 6台 72,000円 |
| 〃 | 更新料・礼金など | 部屋番号と、何の入金か | 更新料(402号室)66,500円 |
| 支出 | 管理手数料 | 計算の元、料率、消費税、端数の処理 | 86,652円(賃料・共益費の5%・税込) |
| 〃 | 清掃・点検など毎月の費用 | 契約で決めた額 | 定期清掃 33,000円 |
| 〃 | 修繕費 | 部屋・場所と内容。請求書の写しを添付 | 203号室の原状回復 88,000円、共用灯のLED交換 19,800円 |
| 〃 | 振込手数料 | 誰の負担か | 660円 |
| 結果 | 収入計・支出計・差引送金額 | 3つとも書く | 1,714,000円 − 228,112円 = 1,485,888円 |
| 注記 | 増減の理由、未入金・日割り・前受け | 1〜2文ずつ | 「前月差 −41,300円の内訳は…」 |
表の上に「金額の単位は円、支出はすべて税込」のように、単位と税込・税抜を1行で書いておきます。敷金のように家賃と性格の違うお金は、収入の行に混ぜず、別の欄に分けます(理由は前払いの節で説明します)。
税金に関わる書き方は、税理士に確かめる
管理手数料には消費税がかかります。標準管理受託契約書の管理報酬の欄も「別途、消費税」の形です。税抜の額と消費税額を分けて書いておくと、オーナーが帳簿に付けるときに迷いません。
送金明細書を管理手数料の適格請求書(インボイス)として使う場合は、国税庁のNo.6625 適格請求書等の記載事項にある、作成者の名称と登録番号、取引年月日、取引内容、税率ごとに区分した対価の額と適用税率、税率ごとの消費税額等、受け取る事業者の名称がそろっている必要があります。送金明細書で兼ねるか、別に請求書を出すかは、税理士に確かめてから決めてください。
記入例:コーポ北町の10月分で差引送金額を計算する
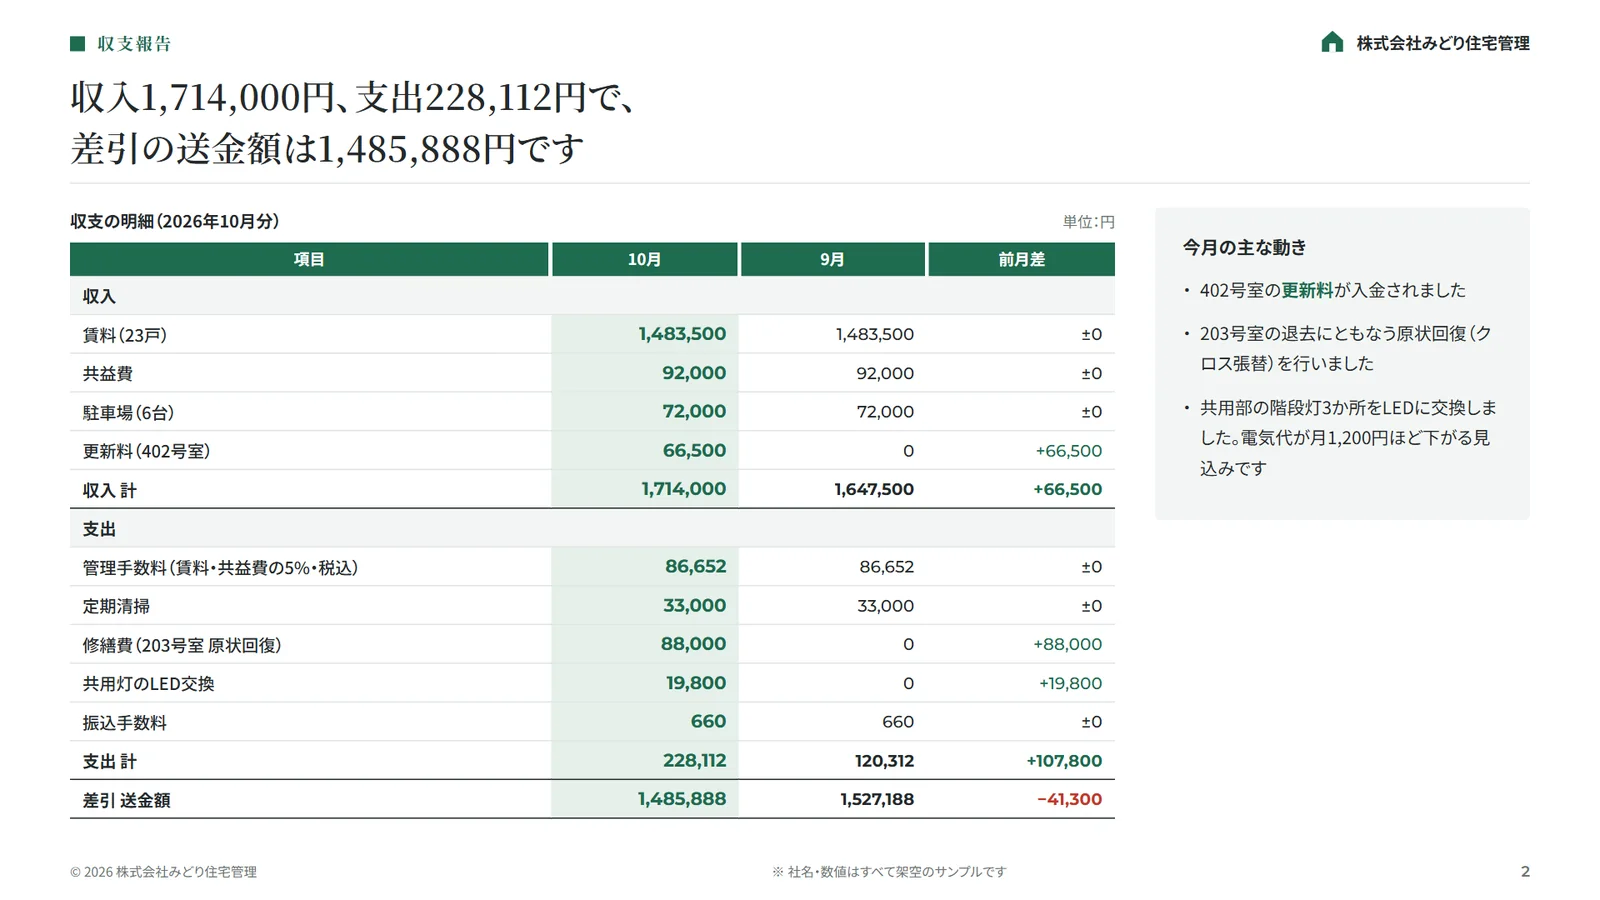
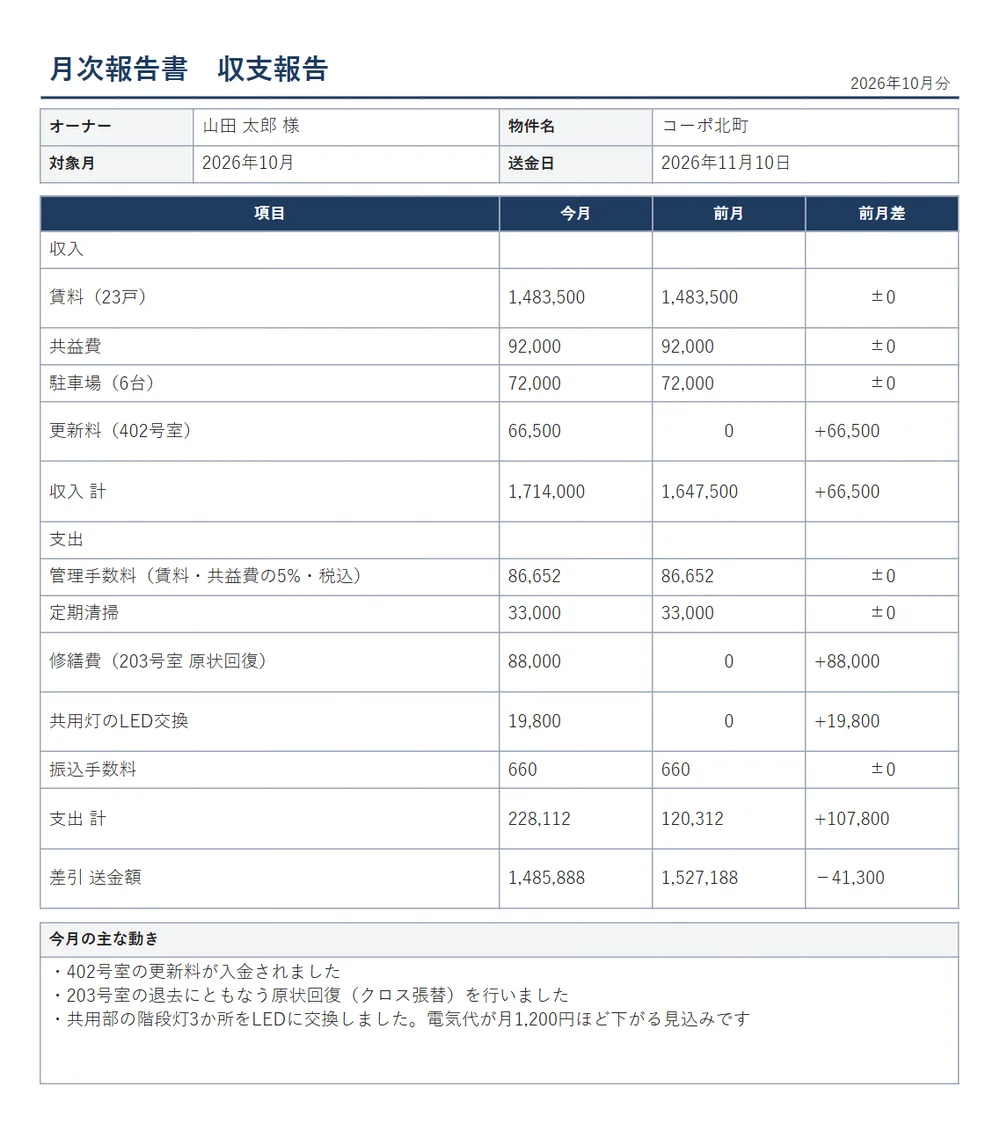
賃貸管理会社(株式会社みどり住宅管理・架空)が、24戸の賃貸マンション「コーポ北町」のオーナー、山田 太郎 様に出す10月分の送金明細の例です。数字はオーナー月次報告書のサンプルの収支報告のページと同じです。10月31日時点で24戸中23戸が入居中で、203号室は空室です。
手順1:収入を並べる
| 項目 | 計算 | 金額(円) |
|---|---|---|
| 賃料(23戸) | 部屋別の明細の合計(203号室は空室) | 1,483,500 |
| 共益費 | 4,000円 × 23戸 | 92,000 |
| 駐車場(6台) | 12,000円 × 6台 | 72,000 |
| 更新料(402号室) | 契約の更新にともなう入金 | 66,500 |
| 収入 計 | 1,714,000 |
手順2:差し引く支出を並べる
| 項目 | 計算・内容 | 金額(円) |
|---|---|---|
| 管理手数料 | (1,483,500 + 92,000)× 5% = 78,775、消費税 7,877(円未満切り捨て) | 86,652 |
| 定期清掃 | 共用部の清掃(月額・税込) | 33,000 |
| 修繕費(203号室 原状回復) | 退去後のクロスの張替え、ハウスクリーニング | 88,000 |
| 共用灯のLED交換 | 階段灯3か所 | 19,800 |
| 振込手数料 | オーナー負担 | 660 |
| 支出 計 | 228,112 |
この例の契約では、管理手数料の計算の元は賃料と共益費だけで、駐車場と更新料は含めていません。計算の元を明細に書いておくと、オーナーは「駐車場の分まで手数料を取られていないか」を自分で確かめられます。
手順3:差引送金額を出す
収入の計1,714,000円から、支出の計228,112円を引いた 1,485,888円 が、11月10日に送る差引送金額です。

部屋別の入金明細を付ける
賃料の行は合計だけにして、部屋ごとの額は別表にします。オーナーは、空室の部屋や更新の入金を、自分の台帳と照らし合わせられます(抜粋。数字は架空)。
| 部屋 | 賃料(円) | 共益費(円) | 状況 |
|---|---|---|---|
| 101 | 64,000 | 4,000 | 入金済み |
| 102 | 61,500 | 4,000 | 入金済み |
| 203 | 0 | 0 | 空室(10月5日から募集中。募集賃料62,500円) |
| 305 | 64,500 | 4,000 | 入金済み。11月30日に退去予定 |
| 402 | 66,500 | 4,000 | 入金済み。更新料66,500円も入金 |
| 23戸の計 | 1,483,500 | 92,000 | 24戸中23戸が入居中 |
滞納・日割り・前払いがあった月はどう書く?
入金のずれがある月は、合計の数字だけでは何が起きたかが伝わりません。まず、次の3つの日付を分けて書きます。
- 対象月:何月分の家賃か
- 入金日:入居者から、いつ入ったか
- 送金日:オーナーに、いつ送ったか
そのうえで、ずれのある入金は通常の行と分けて1行にし、注記で説明します。ここからの3つの例は、サンプルにはない架空の例です。
滞納:入金のない分は収入に入れず、状況を注記に書く
104号室の10月分(賃料61,500円・共益費4,000円、計65,500円)が、締め日の10月31日までに入金されなかったとします。入金された分を送る契約なら、この65,500円は10月分の収入に入れません。賃料の行は「賃料(22戸)」とし、注記に次のように書きます。
104号室の10月分の家賃・共益費 65,500円が、10月31日の締め日までに入金されていません。11月2日に電話と文書で督促し、11月8日に入金するとの連絡を受けています。
入金されたら、11月分の明細に「104号室 10月分(11月8日入金)65,500円」と、通常の行とは別に載せます。一部だけ入金されたときは、入金額と残りの額を両方書きます。
滞納分をどう扱うか(入金された分だけ送るか、管理会社が立て替えて送るか)と、管理手数料を入金額と契約上の家賃のどちらにかけるかは、管理受託契約で決まっています。明細には、その契約どおりの扱いを書きます。
日割り:期間と日数を行に書く
203号室に、11月16日から新しい入居者が入るとします。11月分の賃料は62,500円 × 15日 ÷ 30日 = 31,250円、共益費は4,000円 × 15日 ÷ 30日 = 2,000円です。11月分の明細では、行を次のように書きます。
- 203号室 賃料 11月分(11月16日〜30日・15日分の日割り)31,250円
- 203号室 共益費 11月分(同)2,000円
日割りの計算のしかた(その月の日数で割るか、30日で割るかなど)は賃貸借契約で決まっています。計算のしかたを注記に1行書いておくと、オーナーが検算できます。11月は30日あるので、この例はどちらで割っても同じ額です。退去の月に日割りがあるときも、同じ書き方をします。
前払い:受け取った月ではなく、対象月をはっきり書く
同じ203号室の入居者が、契約時の11月5日に、12月分(賃料62,500円・共益費4,000円、計66,500円)も先に払ったとします。12月分を11月の送金に含めるか、12月の送金に回すかは、契約と社内のルールで決めます。どちらの場合も、明細には「12月分(前受け)」と対象月を書き、11月分の家賃と同じ行にまとめません。12月の送金に回すルールなら、11月分の明細には注記だけを書きます。
203号室の12月分の家賃・共益費 66,500円を11月5日に受け取りました。12月分として、12月の明細でお送りします。
対象月と入金日を分けて書く理由は、税金にもあります。国税庁のNo.1376 不動産所得の収入計上時期は、家賃・共益費を収入に計上する時期を、原則として、契約などで支払日が決まっていればその支払日、決まっていなければ実際に受け取った日、としています。12月に受け取った翌年1月分のように年をまたぐ入金は、オーナーがどの年の収入にするかに関わります。明細に対象月と入金日の両方があれば、オーナーと税理士が確かめやすくなります。判断は税理士に任せ、管理会社は事実を正確に書くところまでにとどめます。
同じページでは、敷金や保証金は本来は預り金で、受け取っても収入にはならないと説明されています(返還を要しないことが確定した分は、その日の収入に計上)。送金明細書でも、敷金は家賃と同じ収入の行に入れず、別の欄に書きます。

オーナーに伝わる見せ方は?前月比と注記の例文
前月差の列を置く
送金額は、修繕や更新料のある月に大きく動きます。表に前月の列と前月差の列を置くと、オーナーは「どの行が変わったから送金額が変わったのか」を表だけで追えます。コーポ北町の10月分で、動いた行と合計だけを抜き出すと次のとおりです(単位:円、数字は架空)。
| 項目 | 10月 | 9月 | 前月差 |
|---|---|---|---|
| 更新料(402号室) | 66,500 | 0 | +66,500 |
| 修繕費(203号室 原状回復) | 88,000 | 0 | +88,000 |
| 共用灯のLED交換 | 19,800 | 0 | +19,800 |
| 収入 計 | 1,714,000 | 1,647,500 | +66,500 |
| 支出 計 | 228,112 | 120,312 | +107,800 |
| 差引 送金額 | 1,485,888 | 1,527,188 | −41,300 |
変わらなかった行も、空欄にせず「±0」と書きます。空欄だと、0なのか書き忘れなのかが区別できません。
送金額は一番上にも書く
明細の一番下にある差引送金額を、表の上にも「今月の送金額 1,485,888円(11月10日送金)」と1行で書きます。オーナーは、通帳に入った額とすぐに照らし合わせられます。
注記の例文
増減や入金のずれは、1〜2文の注記で説明します。部屋番号と金額を入れ、何をしたかまで書きます(例文の部屋・金額は、この記事の架空の例です)。
- 前月差 −41,300円の内訳は、支出の増加107,800円(203号室の原状回復88,000円、共用灯のLED交換19,800円)と、収入の増加66,500円(402号室の更新料)です。
- 管理手数料は、賃料と共益費の合計1,575,500円の5%(78,775円)に、消費税7,877円を加えた額です。円未満は切り捨てています。
- 104号室の10月分(65,500円)は未入金のため、今月の収入に入れていません。11月2日に督促し、11月8日に入金するとの連絡を受けています。
- 203号室は11月16日からの入居のため、11月分の賃料は15日分の日割り(31,250円)です。日割りは、月額 × 日数 ÷ その月の日数で計算しています。
- 203号室の12月分(66,500円)は11月5日に受け取りました。12月分として、12月の明細でお送りします。
- 203号室の原状回復88,000円は、事前にお見積りをお送りし、ご承諾をいただいたものです。請求書の写しを添付しています。
- 振込手数料660円は、契約に基づきオーナー様のご負担として差し引いています。

修繕の内容をオーナーに説明するときは、巡回や点検で見つけた日と写真を添えると、なぜその費用がかかったかが伝わります。巡回の結果の書き方は「巡回報告書の書き方」にまとめています。
送金明細書でよくある間違いは?
| 間違い | 起きること | 防ぎ方 |
|---|---|---|
| 管理手数料を、契約と違う計算の元で計算する(駐車場や更新料まで含めるなど) | 手数料が多すぎたり少なすぎたりして、あとで精算し直す | 計算の元と料率を明細に書き、契約書と照らす |
| 税込と税抜が行ごとに混ざる | 合計が合わず、オーナーが帳簿付けで迷う | 表の上に「支出はすべて税込」と書く。管理手数料は税抜と消費税を分ける |
| 端数の処理が月によって違う | 前月と1円単位でずれ、問い合わせになる | 切り捨てか四捨五入かを決めて、注記に書く |
| 前払いの翌月分を、当月分と同じ行に足す | 翌月の送金が少なく見え、何月分かわからなくなる | 対象月ごとに行を分け、「前受け」と書く |
| 退去した部屋や空室の賃料を、前月のファイルから消し忘れる | 入っていないお金が収入に載り、通帳と合わない | 部屋別の明細を、毎月の入金データから作り直す |
| 敷金を家賃と同じ収入の行に入れる | 預かったお金が収入に見える | 敷金は別の欄に書く |
| 送金額を手で打ち込む | 実際の振込額と明細の額が合わない | 振込データと明細を同じ数字から出し、送金前に突き合わせる |
| 契約にない費用や、承諾のない立替えを差し引く | オーナーとの信頼を損ねる | 契約で差し引けると決めたものだけを差し引く。決めた額を超える立替えは事前に協議する |
| 複数の物件を持つオーナーに、物件ごとの明細だけを送る | 通帳の入金額と、どの明細も一致しない | 物件ごとの明細に加えて、オーナー単位の合計を1枚付ける |
送金明細書の作成を楽にするには?
送金明細の数字は、毎月の月次報告書の収支のページにも、年1回の管理業務報告書の「家賃等の収受」の欄にも使います。3つを別々に打ち込むと、どこかで数字が食い違います。同じ元データから出す形にしておくのが、いちばんの近道です。年1回の報告の期限をオーナーごとに押さえるなら、報告書の期日管理台帳(Excel・無料)で、前回の交付日から期限の目安と残り日数を一覧にできます。
作り方は、主に3つです。
| 管理システムの帳票 | Excelのひな形 | 作成を任せる | |
|---|---|---|---|
| 向いている会社 | システムの標準の明細で足りる | オーナーが少ない、書式を作り直したい | オーナーが多い、今の書式を変えたくない |
| 毎月の社内の作業 | 注記の書き足しと確認 | 入金データの転記、計算の確認、注記 | 届いた明細の確認と、オーナーへの送付 |
| 注意すること | 書式はシステムの型に合わせる | 件数が増えると転記と確認が重い | 送金(振込)と入金の確認は自社で行う |
管理システムの帳票:賃貸管理システムには、入金データから送金明細書を作り、管理手数料を自動で計算する機能を持つものがあります(例:OBC「タウンネット」の製品ページ)。増減の理由のような文章は、人が書き足します。
Excelのひな形:管理業務報告書・オーナー月次報告書のひな形(Excel)の2枚目は、オーナー・物件名・対象月・送金日の欄と、収入・支出・差引送金額を今月・前月・前月差で並べる表、今月の主な動きの欄で作っています。この記事の記入例と同じ数字の記入例が付いています。
作成を任せる:おまかせレポートでは、管理システムから書き出した入出金のCSVを共有ドライブに入れるだけで、御社の書式のまま、オーナーごとの送金明細と月次の報告書を作ります。数字は人が元データと突き合わせて確かめます。注記の文は下書きとしてお出しし、御社で確認して、御社の名前でオーナーに出していただきます。お引き受けするのは書類の作成だけで、送金(振込)と入金の確認は御社で行っていただきます。料金は初期費用0円、基本料金が月額3万円(税別、5件まで)、6件目から1件 月5,000円です。賃貸管理会社での使い方は、賃貸管理会社向けのページにまとめています。
今お使いの送金明細書や月次報告書を1本お預かりして、同じ型で1回分を作る無料のお試しも受け付けています。
よくある質問
Q.送金明細書に決まった書式はありますか?
賃貸住宅管理業法と施行規則には、送金明細書の様式や記載事項の定めはありません(2026年11月3日にe-Govの条文で確認)。送金の期日や家賃等から差し引けるものは管理受託契約で決めるため、契約に合わせて各社で書式を作ります。少なくとも収入・支出・差引送金額と、対象月・送金日は入れます。
Q.管理手数料は、どの金額に対して計算しますか?
管理受託契約で決めた計算の元と料率で計算します。国交省の標準管理受託契約書では、管理報酬の欄が「家賃及び共益費(管理費)」に対する割合(消費税は別途)か、定額の形になっています。駐車場や更新料を含めるかは契約によるため、明細に計算の元と料率を書いておくと、オーナーが検算できます。
Q.滞納があった月の送金明細書は、どう書けばいいですか?
入金された分を送る契約なら、未入金の家賃は収入に入れず、注記に部屋・金額・督促の状況・入金の見込みを書きます。入金されたら、翌月以降の明細に「何月分(何日入金)」と別の行で載せます。管理会社が立て替えて送る契約なら、立て替えた部屋と金額を注記に書きます。
Q.前払いで受け取った翌月分の家賃は、どの月の明細に書きますか?
どの月の送金に含めるかは、契約と社内のルールで決めます。どちらの場合も、明細には対象月と入金日を分けて書き、当月分と同じ行にまとめません。年をまたぐ前払いは、オーナーがどの年の収入にするかに関わるため、扱いは税理士に確かめてもらいます。
Q.送金明細書を管理手数料のインボイス(適格請求書)として使えますか?
使う場合は、国税庁が示す記載事項(作成者の名称と登録番号、取引年月日、取引内容、税率ごとの対価の額と適用税率、税率ごとの消費税額等、受け取る人の名称)がそろっている必要があります。送金明細書で兼ねるか、別に請求書を出すかは、税理士に確かめてください。