この記事のポイント
- 予実管理とは、予算と実績を毎月比べ、差の原因を確かめて、次の手と年間の見通しに反映する管理です。一般に予算実績管理とも呼ばれます
- 手順は、期初に1回「年間予算を月に割る」、毎月「実績を締める → 差異を出す → 原因を確かめる → 会議で決める → 見込みを直す」の6つです
- 締め日から会議までの日程と、経理・経営企画・各部門・経営者の分担を先に決めます。差異の理由は、数字をまとめる人ではなく、その科目を持つ部門が返します
- 差異は「有利か不利か」と「一時的か続くか」の2つで見ます。会議の議題にするのは、続いている差異と、累計で基準を超えた差異です
- うまく回らないときは、予算の前提と月の割り方、締めの日程、会議で決めることの3か所を見直します
予実管理とは、予算(期初に計画した数字)と実績を毎月比べ、差の原因を確かめて、次の手と年間の見通しに反映する管理のことです。一般に予算実績管理とも呼ばれます。比べて終わりではなく、「なぜずれたか」「この先どうするか」を決め、残りの月の見込みを直すところまでが1か月分の仕事です。
手順は6つです。期初に1回、年間予算を月ごとに割り、そのあとは毎月「実績を締める → 差異を出す → 原因を確かめる → 会議で決める → 見込みを直す」を繰り返します。回すために先に決めておくのは、締め日から会議までの日程と、経理・経営企画・各部門・経営者の分担の2つです。
予実管理表の Excel での組み方は予実管理表をExcelで作る方法、差異の理由の書き方は予実差異のコメントの書き方と例文、会議資料の構成は経営会議資料の作り方にまとめています。この記事は、それらをつなぐ毎月の業務の流れと、誰がいつ何をするかに絞ります。
この記事は、月次レポートの作成代行(おまかせレポート)を提供している inovie株式会社 が書いています。例に使う会社名と数字は、予実管理表のテンプレートと経営会議資料のサンプルの記入例と同じで、すべて架空です。会計処理や税務の判断には触れません。
予実管理とは?何のために毎月やるのか
予算は、期初に「この1年をこう進める」と決めた数字です。予実管理は、その計画どおりに進んでいるかを月ごとに確かめ、ずれていれば手を打つための仕組みです。毎月やる理由は3つあります。
- ずれに早く気づく:1か月ごとに比べると、同じ向きのずれが続き始めた段階で気づけます
- 手を打つ時間を残す:期末に気づいても、残りの月で打てる手は限られます
- 期末の着地を見通す:終わった月の実績と、残りの月の見込みを足して、年間でいくらで終わりそうかを毎月出し直します
中小企業庁の早期経営改善計画策定支援の説明でも、計画を立てたあとの伴走支援として「数値計画と実績の差異、及びアクションプランの取組状況の確認」と「計画と実績に差異がある場合の対応策の検討」が並んでいます(中小企業庁:早期経営改善計画策定支援)。比べることと、差があれば対応策を考えることが、ひと続きになっています。中小機構の J-Net21 でも、収益性を見る比べ方の1つとして「目標・予想と実績との比較」を挙げています(J-Net21:財務の基礎知識)。
金融機関とのやりとりでも、月次で数字をつかむことが求められる場面があります。中小企業庁の「モニタリング強化型特別保証制度」(取扱期間は2026年3月16日〜2029年3月31日)は、認定経営革新等支援機関と連携して、月次で財務状況や資金繰り状況等を把握し、経営状況等を報告することを誓約した中小企業者を対象にした保証制度です(中小企業庁:モニタリング強化型特別保証制度等)。
予実管理で毎月見る数字は、次の3つです。答える問いがそれぞれ違うので、どれか1つで済ませません。
| 見る数字 | 答える問い | 記入例の営業利益(2026年10月度、百万円) |
|---|---|---|
| 当月の予算比 | 今月は計画どおりだったか | 43.6で、予算比103.3%(+1.4) |
| 累計の予算比 | 期首からのペースは計画どおりか | 4〜10月で239.4、予算比98.9%(−2.6) |
| 着地見込み | 期末にいくらで終わりそうか | 478.9で、年間予算480.0にあと1.1 |
単月では予算を上回っていても、累計と着地見込みではまだ届いていません。3つを並べて見ると、こうした食い違いに気づけます。着地見込みの直し方は、手順6で説明します。
予実管理のやり方は?6つの手順と、締め日からの日程
月末締めで、試算表が第3営業日に出る会社を例に、1か月の流れを図にしました。日数は一例です。試算表が出る日と会議の日に合わせて前後させてください。

手順1(期初に1回):年間予算を月に割る
年間の予算を決めたら、科目ごとに12か月へ割ります。予実管理は月ごとに比べるので、月の予算の置き方がずれると、毎月の差異がすべてずれます。
- 売上は季節に合わせて割る:前年の月ごとの実績の割合や、部門が積み上げた案件・受注の予定で月に置きます。記入例の会社は、導入支援の売上が12月と3月に増えるため、売上高の予算は4月360.0、12月435.0、3月480.0と月ごとに違います(単位:百万円)
- 均等に割らない:年間4,800.0を12で割ると毎月400.0です。そうすると、計画どおりだった4月(実績360.3、予算比100.1%)が予算比90.1%の未達に見えてしまいます
- 費用は動き方で分ける:毎月ほぼ同じ額の費用と、払う月が決まっている費用(賞与・年払いなど)を分けます。どの月に入れるかは経理が決め、実績と同じ考え方にそろえます
- 前提を一緒に残す:「受注件数×単価」「人数×1人あたりの費用」のように、予算の数字を出した前提を書いておきます。差異が出たときに、件数と単価のどちらがずれたのかを確かめられます
手順2:実績を締める(第1〜3営業日・経理)
経理が月次の締めをして、試算表を出します。予実管理の速さは、ここで決まります。
- 部門の売上明細やKPI(受注件数など)も、同じ締め日でそろえます。締め日が違うと、同じ月の数字が合いません
- 確定を待つと会議が遅れる場合は、速報の試算表で手順3に進み、確定で数字が変わった科目だけ直します。速報で出した月は、表と資料に「速報」と書きます
手順3:差異を出す(第3営業日・経営企画)
試算表の数字を予実管理表に入れ、当月・累計・着地見込みの3つを出します。そのうえで、毎月同じ基準で、取り上げる科目を選びます(基準の例は「差異はどう見る?」の章で書きます)。
ここで作るのは「差異の一覧」です。科目、差額と予算比(当月と累計)、前月までの動きを1行ずつ並べ、手順4で部門に回します。表の組み方と数式は予実管理表をExcelで作る方法に任せます。
手順4:原因を確かめる(第4営業日・各部門)
差異の一覧を、その科目を持つ部門に送り、次の3つを返してもらいます。
- なぜずれたか(件数・単価・時期・一時的な支出など、分けて金額で)
- 一時的か、続くか
- 来月以降の見通し(見込みを直すための数字)
理由を書くのは、数字をまとめる経営企画ではなく部門です。まとめる人が推測で理由を書くと、会議で「本当にそうなのか」と止まります。期限までにわからないものは「確認中」とし、誰がいつまでに確かめるかを添えます。返ってきた理由を文にするときの型と例文は、予実差異のコメントの書き方と例文にまとめています。
手順5:会議で決める(第7営業日ごろ・経営者)
経営企画が数字と理由を資料にまとめ、会議の2営業日前(この例では第5営業日)に配ります。会議では、続いている差異について手を決め、議題・担当・期限を残します。会議の進め方は、後の章で書きます。
手順6:見込みを直す(会議のあと・経営企画と各部門)
会議で決めたことと、手順4で部門から集めた見通しを、残りの月の見込みに入れます。
- 続く差異は、残りの月にも入れる(記入例では、人件費の11月の見込みを予算の62.0ではなく、10月の実績と同じ64.1に置いています)
- 一時的な差異は、戻る月に入れる(広告宣伝費の11月の見込みは、展示会の費用1.6を10月に払ったため、予算の7.0から1.6減らした5.4です)
- 予算は書き換えない。比べる相手が変わると、それまでの月の予算比が変わってしまいます
見込みを直すと、着地見込みも変わります。記入例では、11月を見通し(売上高418.0、営業利益45.5)に置き換えた営業利益の着地見込みが478.9で、年間予算480.0にあと1.1届きません。この差が、翌月の会議でも追いかける数字になります。
誰が何をする?経理・経営企画・各部門・経営者の分担
手順ごとの担当が決まっていないと、締めのあと誰も差異の一覧を作らない、部門に理由を聞く人がいない、といった形で止まります。役割ごとに、毎月することと、責任を持つものを決めておきます。
| 役割 | 期初にすること | 毎月すること | 期限の例 | 責任を持つもの |
|---|---|---|---|---|
| 経理 | 費用をどの月に入れるかの考え方を決める | 月次の締め、試算表を出す。速報か確定かを書く | 第3営業日 | 実績の数字が正しいこと |
| 経営企画 | 部門の予算を集めて全社の予算にまとめ、月に割る | 予実の表と差異の一覧を作る。部門に確認を頼む。資料と論点の下書き。見込みの更新。決めたことの進み具合を追う | 差異の一覧は第3営業日、資料は第5営業日 | 差異の一覧、着地見込み、資料 |
| 各部門(事業部長など) | 自部門の予算と、その前提を出す | 差異の理由、一時的か続くか、来月以降の見通しを返す。決まった手を実行する | 確認の依頼の翌営業日 | 自部門の予算と、差異の理由 |
| 経営者 | 予算を決める | 会議で、続く差異への手を決める。担当と期限を決める | 会議の日 | 決めること(議題・担当・期限) |
分けるときの決まりは3つです。
- 数字を確定する人と、理由を説明する人を分ける:経理は数字の正しさに、部門は理由に責任を持ちます。経理に理由まで聞くと、部門の事情がわからないまま推測で書くことになります
- 科目ごとに予算の持ち主を決める:人件費は人事か各部門、広告宣伝費はマーケティング、のように、差異が出たら誰に聞くかを予算の表に書いておきます
- 1人で兼ねても、手順は分ける:経理と経営企画を同じ人が兼ねる会社でも、締めの作業と差異を出す作業を別の手順として扱い、部門への確認は必ず挟みます。社長が経営企画を兼ねる会社でも、理由は部門から聞きます
差異はどう見る?有利・不利と、一時的か続くか
差異(実績−予算)は、2つの軸で見ます。
1つ目は有利か不利かです。売上・利益は予算より多いと有利、費用は予算より少ないと有利です。費用は向きが逆なので、販管費の予算比が103.8%なら「予算を超えた(不利)」と読みます。言い方の決まりは予実差異のコメントの書き方と例文に書いています。
2つ目は一時的か、続くかです。予実管理で手を打つのは、主に続く差異です。一時的な差異は、戻る月に見込みを入れておけば、会議では報告で足ります。

取り上げる科目は、基準で先に選ぶ
すべての科目を会議で話すと、時間が足りません。手順3で差異の一覧を作るときに、例えば次の基準で選びます。
- その月の差:差額1.0百万円(100万円)以上、または予算比±5%以上
- 続いている差:同じ向きの差が3か月以上続いている
- 累計の差:単月は小さくても、累計で上の基準を超えている
基準の数字に決まった正解はありません。会社の規模や科目の大きさで決め、資料の注記に書いて、毎月同じ基準で選びます。
記入例で見る:10月の差異を見分ける
予実管理表のテンプレートの「月別の予実」のシートです。主な科目について、4月から10月までの予算・実績・差異・予算比を月ごとに並べています。
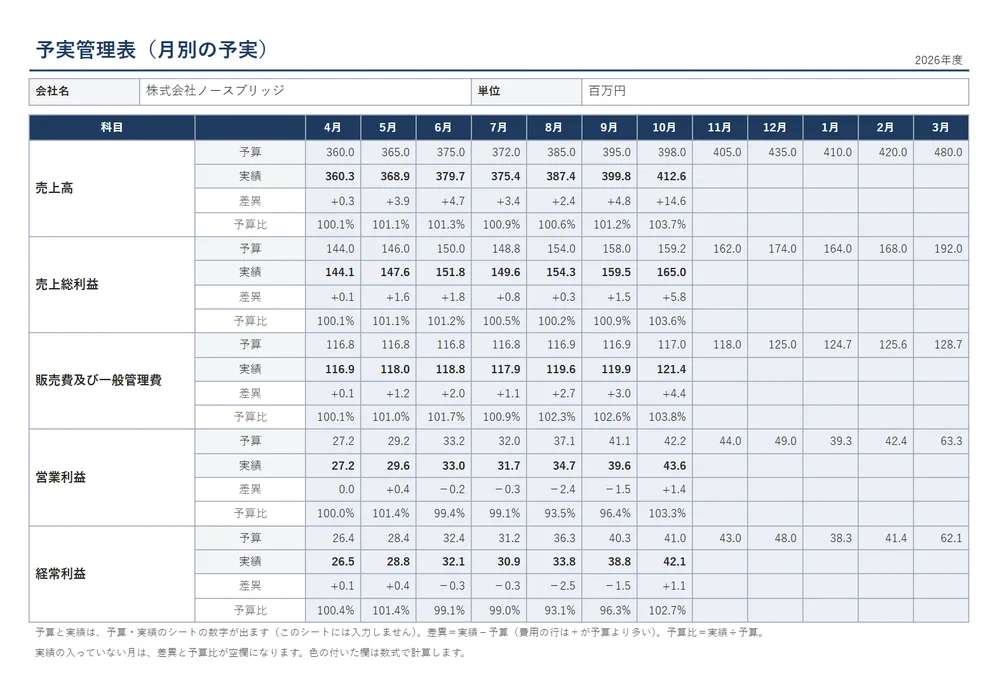
このシートと、予算・実績のシートの科目別の数字から、10月の差異を見分けると次のようになります(単位:百万円。差は実績−予算で、費用は+が予算の超過)。
| 科目 | 10月の差(予算比) | 4〜10月の動き | 累計の差(予算比) | 見立て | 次にすること |
|---|---|---|---|---|---|
| 売上高 | +14.6(103.7%) | 7か月続けて予算を上回る | +34.1(101.3%) | 続く・有利 | 11月の見込みを予算405.0から見通しの418.0に上げる |
| 人件費 | +2.1(103.4%) | 7か月続けて超過。4月の+0.5から9月の+2.3まで広がった | +9.7(102.2%) | 続く・不利 | 会議の議題にする(外注か採用の前倒しか)。11月の見込みを64.1に |
| 広告宣伝費 | +1.6(129.6%) | 10月は展示会の費用の前倒し。4〜9月にも合わせて+2.3 | +3.9(110.3%) | 10月分は一時的・不利 | 11月の見込みを1.6減らす。4〜9月の超過の理由を部門に確かめる |
| その他(外注費など) | +0.7(101.4%) | 4〜9月は±0.2の範囲で上下 | +0.9(100.3%) | 基準に届かない | 表には残し、コメントはまとめて一言 |
| 営業利益 | +1.4(103.3%) | 6〜9月は4か月続けて予算を下回った | −2.6(98.9%) | 単月は有利、累計は不利 | 会議の議題にする(下期の販管費の配分の見直し) |
読み取れることは3つです。
- 単月の有利差異で安心しない:営業利益は10月だけ見れば予算比103.3%ですが、6〜9月は4か月続けて予算を下回り、累計ではあと2.6届いていません
- 続く差異は、広がり方も見る:人件費は予算比で見ると103.4%で、率の基準(±5%)には届きません。それでも7か月続けて超過し、幅が広がっています。金額の基準と、続いているかの基準で拾います
- 一時的な理由が付いた科目も、累計を見る:広告宣伝費の10月の1.6は前倒しで説明がつきますが、累計の超過3.9のうち2.3は4〜9月の分です。こちらは別に理由を確かめます
会議ではどう使う?報告で終わらせず、決めたことを見込みに戻す
予実の会議は、数字を読み上げる場ではなく、続く差異への手を決める場です。議題は、毎月この順にします。
- 前回決めたことの結果:担当と期限どおりに進んだか。数字にどう出たか
- 着地見込みの変化:先月の会議からいくら動いたか。動いた理由は何か
- 続く差異と、累計で基準を超えた差異:部門の理由を聞き、手を決める
- 決めること:議題・担当・期限を、その場で表にする
一時的な差異は、資料に理由と戻る月を書いておけば、会議では確認だけで済みます。そのぶんの時間を3と4に使います。
経営会議資料のサンプルの最後のページは、論点と決めることを1枚に並べた形です。累計の営業利益の未達、導入支援の人員不足、平均受注単価の低下の3つの論点に、議題・担当・期限の表と11月の見通しを添えています。
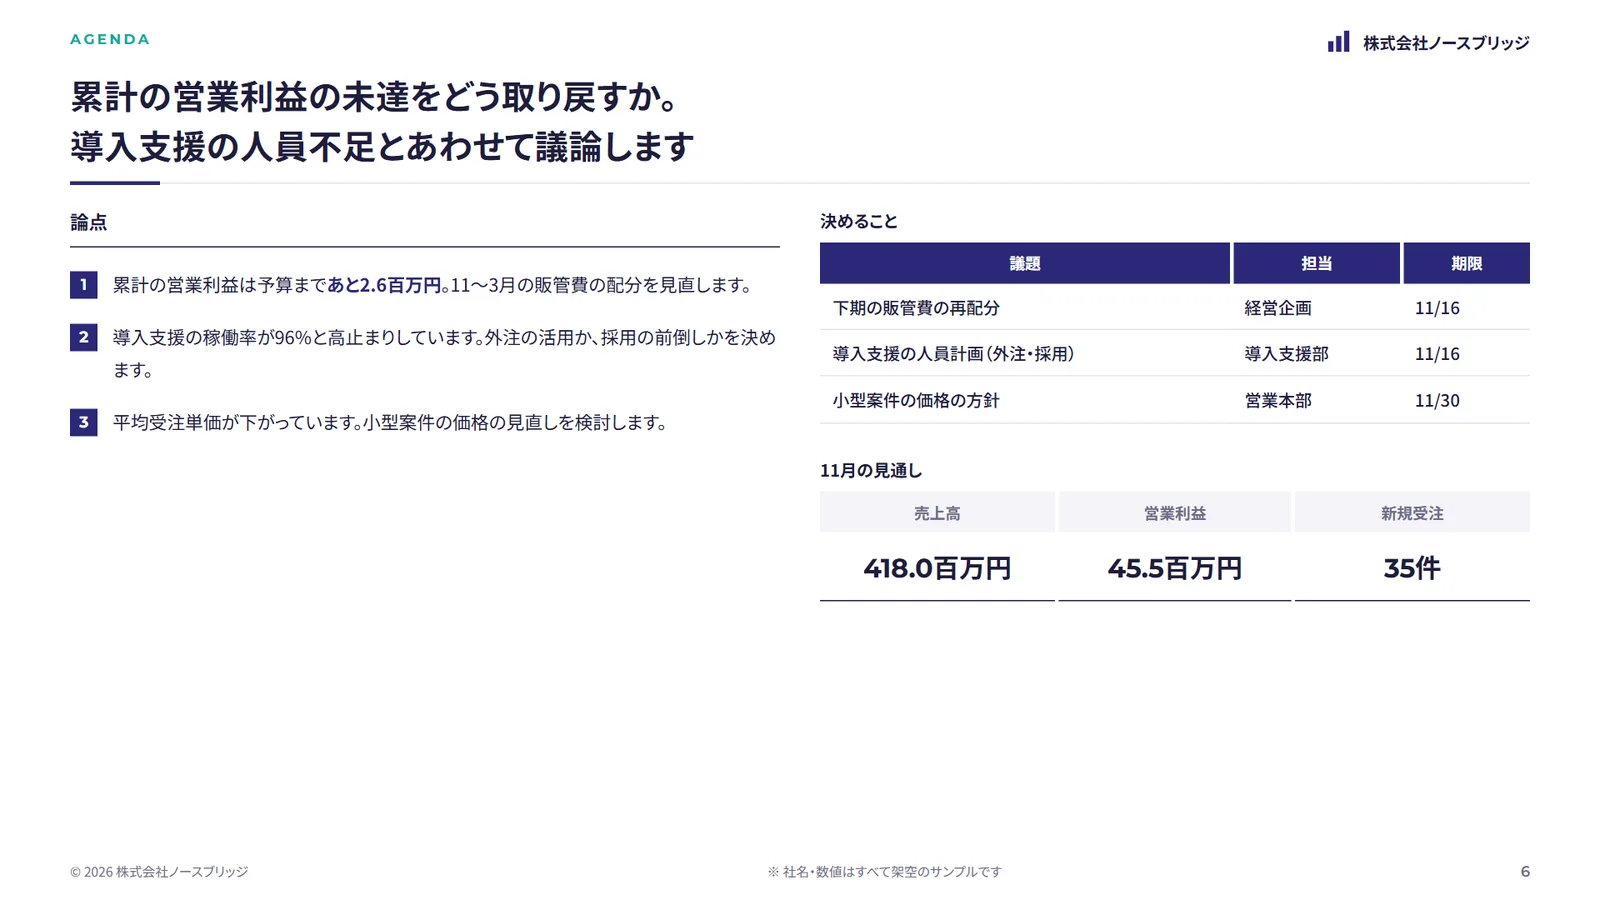
決めたことは、会議のあと2か所に戻します。
- 見込みに戻す:「下期の販管費の再配分」が決まったら、手順6で11〜3月の見込みを直します。決めたことが着地見込みにどう効くかが、翌月の会議で見えるようになります
- 決めたことの一覧に戻す:議題・担当・期限・結果の4列で、予実管理表と同じ場所に置きます。翌月の会議の1つ目の議題は、この一覧から始めます
7ページの資料の全体は経営会議資料のサンプル(月次業績報告)で見られます。同じ数字を取締役会に出すときの資料の違いは、取締役会資料の作り方にまとめています。
予実管理がうまく回らないのはなぜ?3つの理由と対策

予算が現実離れしている
毎月ほとんどの科目がずれると、差異を見ても「そもそも予算が高すぎる(低すぎる)」で話が終わります。
- 予算は、経営者の目標と、部門が案件や人員から積み上げた数字を突き合わせて決めます。差が大きいときは、その差を埋める手もあわせて決めておきます
- 前提(件数×単価、人数×1人あたりの費用)を予算と一緒に残します。前提がないと、ずれたときに何が外れたのかがわかりません
- 月の割り方を見直します。均等に割っていると、季節の山と谷がそのまま毎月の差異に出ます
- 期の途中で前提が大きく変わったら、予算は残したまま見込みを直します。修正予算を作るかどうかは経営者が決めます
締めが遅い
会議が翌月の半ばを過ぎると、手を打つ前に次の月が終わってしまいます。
- 締め日から会議までの日程(図1のような流れ)を表にして、部門と約束します。部門の売上明細やKPIの提出日も入れます
- 試算表の確定を待たずに、速報で差異を出し始めます。確定で変わった科目だけ直します
- 試算表を予実管理表に写す、資料に貼り直す、といった転記の手間を減らします。CSV の取り込みと集計を Excel で自動にする手順は、Excelで月次報告書を自動作成する手順で説明しています
差異を見ても決めない
会議が数字の読み上げで終わり、翌月も同じ差異が並ぶ状態です。
- 基準で議題を絞ります。続く差異と、累計で基準を超えた差異だけを会議で話します
- 続く差異には、議題・担当・期限を付けます。「様子を見る」と決めるときも、いつまで見るかを決めます
- 翌月の会議の最初に、前回決めたことの結果を確かめます
- 決めたことを見込みに入れます。見込みに入っていない手は、着地見込みに効いたかどうかを確かめられません
予実管理の手間を減らすには?テンプレート・自動化・作成を任せる
仕組みが決まったら、毎月の作業の手間を減らします。予実管理のうち、社内に残すことと、道具や外の手を借りられることを分けると、次のようになります。
| 社内に残すこと | 道具・外の手を借りられること | |
|---|---|---|
| 実績を締める | 数字の確定、会計上の判断(経理) | 試算表の取り込み、科目の並べ替え |
| 差異を出す | 基準を決める | 当月・累計・着地見込みの計算、差異の一覧 |
| 原因を確かめる | 理由を返す(各部門) | 部門への確認の依頼と集約 |
| 会議で決める | 手を決める(経営者) | 資料づくり、差異コメントと論点の下書き |
| 見込みを直す | 見通しを出す(各部門) | 見込みのシートへの反映、着地見込みの計算 |
- テンプレートを使う:予実管理表のテンプレート(Excel)は、予算・実績・見込み・予実比較・月別の予実の5枚で、この記事の記入例と同じ数字が入っています。報告書の形で出すなら、予算比・前年比が数式で出る月次決算報告書のテンプレート(Excel)も使えます
- 月の途中も数字を見る:受注や解約率など、月次の結果より先に動く数字を毎週見る画面を持つなら、経営ダッシュボードの作り方を参考にしてください。予実の会議は月に1回、ダッシュボードは毎週、と役目を分けます
- 仕組みを作ってもらう:おまかせレポートのレポート自動化は個別見積りです。御社の環境で、試算表から予実の表や会議資料が自動で出る仕組みを作り、手順書と一緒に仕組みごと納品します(月額の保守はありません)
- 作成を任せる:月額3万円(税別、5件まで)からです。試算表や予算のファイルを共有ドライブに入れていただくだけで、御社の書式とトンマナのまま、予実の表と会議資料を作ります。AI と人で作り、人が元データと数字を突き合わせて確認します。差異コメントと論点は下書きとしてお出しし、御社が確認して御社の名前で出します。数字の確定と会計上の判断、会議で決めることは御社に残ります
経営企画・経理の方向けの料金の例や、お預かりするデータの扱いは、経営企画・経理のレポート作成代行のページにまとめています。
いまの予実管理表や会議資料を1回分お預かりして、同じ型で作る無料のお試しも受け付けています。毎月の手順のどこまでを任せられるかを、実物で確かめてから決められます。
よくある質問
Q.予実管理と予算管理は何が違いますか?
使い分けに決まった定義はありません。予算を立てる作業から含めて予算管理と呼ぶこともあります。この記事では、予算を立てたあと、毎月実績と比べて差を確かめ、手を打ち、見通しを直すところを予実管理と呼んでいます。社内で言葉の意味をそろえておくと、話が食い違いません。
Q.予実管理は毎月やらないといけませんか?
会議の開き方は会社に合わせてかまいませんが、実績を締めて差異を出すところまでは毎月やると、ずれに早く気づけます。3か月ごとにまとめて見ると、続いている差異に気づくのが遅れます。記入例の営業利益は、6〜9月に4か月続けて予算を下回っていました。
Q.予実管理は誰が担当すればいいですか?
実績の確定は経理、数字のまとめと見込みの更新は経営企画、差異の理由は各部門、手を決めるのは経営者、と分けます。1人が経理と経営企画を兼ねる会社でも、差異の理由はその科目を持つ部門に聞き、まとめる人が推測で書かないようにします。
Q.実績が予算から大きくずれたら、予算を書き換えたほうがいいですか?
当初の予算は書き換えずに残し、残りの月の見込みを直します。予算を上書きすると、それまでの月の予算比が変わり、配った資料と合わなくなるためです。前提が大きく変わって予算として使えないときは、経営者が決めて修正予算を別に作り、当初の予算との比較も残します。
Q.予実管理を始めるとき、最初に何を決めればいいですか?
比べる科目(まずは試算表の売上高から経常利益まで)、月ごとの予算、締め日から会議までの日程、差異を取り上げる基準、分担の5つです。表は Excel で始められます。予算・実績・見込みのシートが入ったテンプレートを使うと、表の形を考える手間が省けます。